Jak fakturowanie wpływa na Twoje podatki

Dlaczego poprawne fakturowanie jest kluczowe dla rozliczeń podatkowych
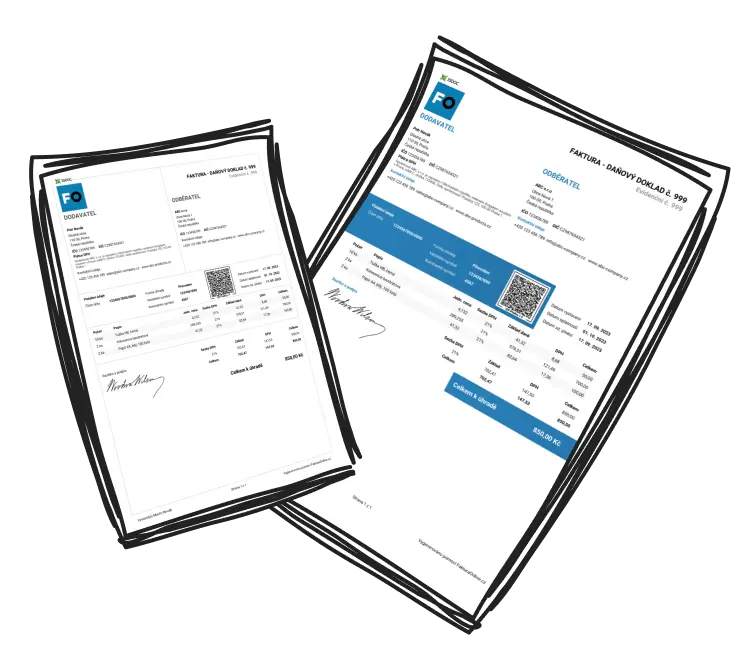
Faktura to nie tylko prośba o zapłatę — to dokument podatkowy. Każda wystawiona faktura potwierdza przychód lub koszt i wpływa na Twoje zobowiązania wobec urzędu skarbowego.
Niepoprawne, spóźnione lub niepełne faktury mogą skutkować:
błędnym rozliczeniem VAT lub PIT,
sankcjami podatkowymi,
problemami przy kontroli skarbowej.
Poprawnie wystawiona faktura to podstawa wiarygodnej ewidencji księgowej i podatkowej. Zadbaj o zgodność z przepisami, aby uniknąć kar i opóźnień w rozliczeniach.
Faktura jako dokument podatkowy
Obowiązkowe elementy faktury określa art. 106e ustawy o VAT.
Każda faktura powinna zawierać m.in.:
datę wystawienia i numer kolejny,
imię i nazwisko lub nazwę oraz adres sprzedawcy i nabywcy,
numery NIP obu stron (jeśli dotyczy),
nazwę towaru lub usługi, ilość, jednostkę miary,
cenę jednostkową netto, stawkę i kwotę VAT,
kwotę należności ogółem brutto.
Faktura może być wystawiona nie później niż 15. dnia miesiąca następującego po miesiącu dokonania sprzedaży.
W przypadku zaliczki — najpóźniej do 15 dni od jej otrzymania.

Więcej o tym, co musi zawierać faktura, przeczytasz w naszym artykule.
Rodzaje faktur i ich wpływ na podatki
W polskim prawie wyróżniamy kilka podstawowych rodzajów faktur:
Faktura standardowa (VAT) – dokumentuje sprzedaż towaru lub usługi.
Faktura zaliczkowa – wystawiana przy otrzymaniu części lub całości zapłaty przed dostawą; powoduje powstanie obowiązku podatkowego.
Faktura uproszczona – możliwa dla kwot do 450 zł lub 100 € i może być paragonem z NIP nabywcy.

Jeśli klient wpłaci zaliczkę 2 000 zł przed realizacją usługi, obowiązek podatkowy powstaje w dniu otrzymania zapłaty, a Ty musisz wystawić fakturę zaliczkową w terminie 15 dni.
Faktury a koszty i odliczenia podatkowe
Faktury są dowodem poniesienia kosztu i pozwalają odliczyć VAT oraz zaliczyć wydatek do kosztów uzyskania przychodu.
Aby wydatek był uznany za podatkowy, musi:
być związany z działalnością gospodarczą,
być udokumentowany prawidłową fakturą,
być ujęty w odpowiednim okresie rozliczeniowym.

Organy skarbowe mogą zakwestionować odliczenie VAT lub kosztu, jeśli faktura nie spełnia wymogów formalnych lub transakcja jest nierzetelna.
Archiwizacja faktur i okres przechowywania
Zgodnie z art. 112 ustawy o VAT:
faktury należy przechowywać przez 5 lat, licząc od końca roku, w którym upłynął termin płatności podatku,
e-faktury w systemie KSeF będą przechowywane automatycznie przez 10 lat od końca roku ich wystawienia.
Dzięki temu przedsiębiorcy nie muszą już prowadzić fizycznego archiwum dla e-faktur.
E-fakturowanie i KSeF – nowe obowiązki od 2026 roku
Od 1 lutego 2026 r. obowiązkowe stanie się korzystanie z Krajowego Systemu e-Faktur (KSeF).
System zastąpi tradycyjne faktury PDF i umożliwi bezpośrednie raportowanie transakcji do administracji skarbowej.
Duże firmy (sprzedaż powyżej 200 mln zł) – obowiązek od 1 lutego 2026 r.,
Pozostali podatnicy – od 1 kwietnia 2026 r.
Wcześniejsze wdrożenie KSeF daje przewagę – szybszy zwrot VAT (40 dni), mniej błędów i łatwiejsze kontrole. Warto rozpocząć przygotowania już dziś.
Więcej o nadchodzących zmianach przeczytasz tutaj: Obowiązkowe e-faktury od 2026 roku.
Podsumowanie
Fakturowanie to nie tylko formalność – to fundament prawidłowych rozliczeń podatkowych.
Dbaj o poprawność danych, wystawiaj faktury w terminie i korzystaj z nowoczesnych narzędzi, które pomogą Ci uniknąć błędów i spóźnień.
Korzystaj z OnlineFakturowanie.pl – wystawiaj faktury zgodne z przepisami, monitoruj płatności i automatycznie archiwizuj dokumenty zgodnie z KSeF.
fakturować naprawdę każdyWystaw fakturę