Leasing dla firm - operacyjny czy finansowy i jak go rozliczyć
Czym jest leasing dla firm?
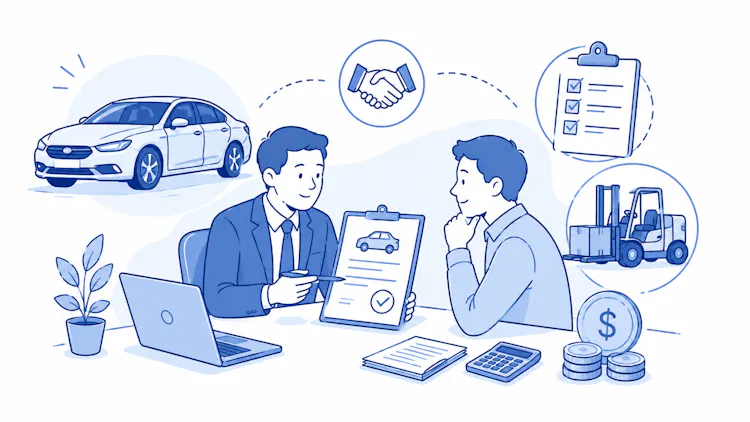
Leasing to forma finansowania, w której firma leasingowa (leasingodawca) kupuje wybrany przez Ciebie przedmiot, a Ty korzystasz z niego w ramach działalności i spłacasz jego wartość w miesięcznych ratach. Przez cały okres umowy formalnym właścicielem zwykle pozostaje leasingodawca, a na koniec masz zazwyczaj możliwość wykupu przedmiotu na wcześniej ustalonych warunkach.
Największą zaletą leasingu jest to, że pozwala korzystać z samochodu, maszyny czy sprzętu bez jednorazowego wydania całej kwoty. Dzięki temu firma zachowuje płynność finansową i może inwestować w rozwój, spłacając zobowiązanie stopniowo - często z przychodów, które nowy sprzęt pomaga generować.

W praktyce spotkasz dwa podstawowe rodzaje leasingu: operacyjny i finansowy. Różnią się przede wszystkim tym, kto ujmuje przedmiot w środkach trwałych i jak wygląda rozliczenie podatkowe.
Leasing operacyjny a finansowy - najważniejsze różnice
Cecha |
Leasing operacyjny |
Leasing finansowy |
|---|---|---|
Właściciel w trakcie umowy |
Leasingodawca |
Leasingodawca (własność przechodzi po ostatniej racie) |
Środki trwałe i amortyzacja |
Po stronie leasingodawcy |
Po stronie Twojej firmy |
Koszt podatkowy |
Cała rata (kapitał + odsetki) |
Część odsetkowa + odpisy amortyzacyjne |
VAT |
Rozłożony na raty |
Płatny z góry, jednorazowo |
Minimalny okres umowy |
Min. 40% okresu amortyzacji |
Elastyczny |
Wykup |
Opcjonalny |
Własność automatycznie po spłacie |
Leasing operacyjny
To zdecydowanie najczęściej wybierana forma w Polsce - obejmuje ponad 80% umów. Przedmiot leasingu pozostaje w środkach trwałych firmy leasingowej i to ona dokonuje odpisów amortyzacyjnych. Twoja firma nie wpisuje go do własnej ewidencji.
Miesięczne raty (część kapitałowa i odsetkowa) zaliczasz w całości do kosztów uzyskania przychodu - z zastrzeżeniem limitów obowiązujących przy samochodach osobowych. VAT jest rozłożony na poszczególne raty, więc nie obciąża budżetu jednorazowo. Umowa leasingu operacyjnego musi trwać co najmniej 40% normatywnego okresu amortyzacji danego przedmiotu - dla samochodu osobowego oznacza to zwykle minimum 2 lata. Po zakończeniu umowy wykup jest opcjonalny.
Leasing finansowy
Tutaj przedmiot trafia do ewidencji środków trwałych Twojej firmy już w momencie podpisania umowy, mimo że właścicielem do spłaty ostatniej raty pozostaje leasingodawca. To Ty amortyzujesz sprzęt i wykazujesz go w bilansie.
Do kosztów zaliczasz część odsetkową raty oraz odpisy amortyzacyjne - a nie całą ratę. VAT rozliczasz jednorazowo, z góry za cały okres umowy, ponieważ w ujęciu podatkowym leasing finansowy traktowany jest jak dostawa towaru. Po spłacie ostatniej raty własność przechodzi na Ciebie automatycznie, bez odrębnej opłaty wykupu lub za symboliczną kwotę.
Leasing a podatki
Koszty uzyskania przychodu
Przy większości przedmiotów - maszynach, urządzeniach, sprzęcie czy samochodach ciężarowych - raty leasingowe stanowią koszt bez limitów kwotowych. Inaczej jest w przypadku samochodów osobowych, gdzie obowiązuje górny limit wartości pojazdu, do którego można rozliczać opłaty w kosztach.
VAT
Od rat leasingowych możesz odliczać VAT. Przy samochodzie osobowym używanym zarówno służbowo, jak i prywatnie odliczysz 50% - to domyślna sytuacja, która nie wymaga żadnych formalności. Pełne 100% przysługuje tylko wtedy, gdy auto służy wyłącznie działalności, a Ty zgłosisz je do urzędu skarbowego na formularzu VAT-26, będziesz prowadzić ewidencję przebiegu i wprowadzisz regulamin użytkowania. Od maszyn i pojazdów ciężarowych VAT odliczysz w całości bez dodatkowych warunków.
Limity dla samochodów osobowych (obowiązują od 1 stycznia 2026 r.):
Od 1 stycznia 2026 roku limity wartości samochodu osobowego, do których zaliczysz opłaty leasingowe i amortyzację do kosztów, zależą od emisji CO₂: 225 000 zł - samochody elektryczne i wodorowe; 150 000 zł - auta o emisji CO₂ poniżej 50 g/km (część hybryd plug-in); 100 000 zł - auta o emisji CO₂ równej lub wyższej niż 50 g/km, czyli większość samochodów spalinowych. Limity dotyczą części kapitałowej raty; część odsetkowa pozostaje kosztem bez ograniczeń.
Jeśli wartość auta przekracza limit, do kosztów zaliczasz raty tylko w proporcji: limit podzielony przez wartość samochodu. Przy aucie za 200 000 zł i limicie 100 000 zł w koszty trafi więc połowa opłat leasingowych.

Uwaga: niższe limity obowiązujące od 2026 r. objęły także umowy leasingu operacyjnego zawarte przed 1 stycznia 2026 roku. W odróżnieniu od środków trwałych wprowadzonych do ewidencji do końca 2025 roku, dla leasingu nie przewidziano przepisów przejściowych chroniących wyższy limit. Jeśli masz droższe auto w leasingu, sprawdź z księgowym, jak zmiana wpłynie na Twoje koszty.
Co można sfinansować leasingiem?
Leasing nie ogranicza się do samochodów. Sfinansujesz nim między innymi:
samochody osobowe, dostawcze i ciężarowe;
maszyny produkcyjne i urządzenia przemysłowe;
sprzęt budowlany i rolniczy;
wyposażenie gastronomii i warsztatów;
urządzenia medyczne;
sprzęt IT i wyposażenie biura.
Leasingować można zarówno nowe, jak i używane przedmioty.
Leasing dla nowych firm i startupów
Świeżo założona działalność nie wyklucza leasingu - część firm leasingowych ma oferty dostępne już od pierwszego dnia prowadzenia firmy, bez długiej historii finansowej. Leasingodawca ocenia m.in. wartość przedmiotu, wysokość wkładu własnego i profil działalności, dlatego młode firmy mogą liczyć się z wyższym wkładem własnym lub krótszym okresem finansowania.
Zanim skontaktujesz się z leasingodawcą, określ dokładnie przedmiot finansowania, ustal wysokość wkładu własnego i porównaj kilka wariantów okresu umowy. Wstępne wyliczenie raty ułatwi kalkulator leasingowy - pamiętaj jednak, że pokazuje wartości orientacyjne, a ostateczna oferta jest ustalana indywidualnie.
Na co zwrócić uwagę przy wyborze leasingu
Niższa rata nie zawsze oznacza niższy koszt całkowity. Zanim podpiszesz umowę, porównaj wysokość opłaty wstępnej (wkładu własnego), okres finansowania, wartość wykupu i całkowity koszt zobowiązania. Warto też sprawdzić koszty dodatkowe, takie jak ubezpieczenie czy opłaty administracyjne.
Dla większości małych firm korzystniejszy jest leasing operacyjny - jest prostszy podatkowo i nie wymaga jednorazowego rozliczenia VAT. Leasing finansowy sprawdza się wtedy, gdy zależy Ci na własności przedmiotu od początku lub masz szczególne potrzeby bilansowe.
Najczęściej zadawane pytania?
1. Czym różni się leasing operacyjny od finansowego?
W leasingu operacyjnym przedmiot jest w środkach trwałych firmy leasingowej, a Ty zaliczasz do kosztów całą ratę. W finansowym przedmiot trafia do Twojej ewidencji, sam go amortyzujesz, a do kosztów wliczasz część odsetkową i odpisy amortyzacyjne.
2. Czy ratę leasingu można wliczyć w koszty firmy?
Tak. W leasingu operacyjnym kosztem jest cała rata, w finansowym - część odsetkowa i amortyzacja. Przy samochodach osobowych obowiązują jednak limity wartości pojazdu.
3. Ile VAT można odliczyć od leasingu samochodu osobowego?
Standardowo 50% przy użytku mieszanym (służbowym i prywatnym). Pełne 100% przysługuje tylko przy wyłącznie firmowym użyciu auta, po zgłoszeniu pojazdu na formularzu VAT-26, prowadzeniu ewidencji przebiegu i wprowadzeniu regulaminu użytkowania.
4. Jakie limity kosztów obowiązują dla aut osobowych w leasingu od 2026 roku?
225 000 zł dla aut elektrycznych i wodorowych, 150 000 zł dla aut o emisji CO₂ poniżej 50 g/km oraz 100 000 zł dla aut o emisji równej lub wyższej niż 50 g/km.
Podsumowanie:
Leasing pozwala rozłożyć koszt inwestycji w czasie i korzystać z potrzebnego wyposażenia bez zamrażania kapitału. Wybór między wariantem operacyjnym a finansowym zależy od tego, jak chcesz rozliczać koszty i VAT oraz czy zależy Ci na szybkim przejściu własności. Przy samochodach osobowych szczególnie zwróć uwagę na limity kosztów obowiązujące od 2026 roku - mogą one istotnie wpłynąć na opłacalność droższych aut.
