Pełna księgowość - kiedy powstaje obowiązek i kogo dotyczy
Czym jest pełna księgowość?
Pełna księgowość to najbardziej szczegółowy sposób ewidencjonowania zdarzeń gospodarczych w firmie. Opiera się na ustawie o rachunkowości i polega na prowadzeniu ksiąg rachunkowych metodą podwójnego zapisu - każda operacja gospodarcza trafia jednocześnie na dwa konta (po stronie „winien" i po stronie „ma"). Dzięki temu obraz finansów firmy jest kompletny: widać nie tylko przychody i koszty, ale też majątek, zobowiązania, należności i wynik finansowy.

Dla wielu przedsiębiorców alternatywą jest księgowość uproszczona. Najczęściej wybierana jest podatkowa księga przychodów i rozchodów (KPiR) albo ryczałt od przychodów ewidencjonowanych. Te formy są prostsze, ale rejestrują znacznie mniej informacji niż pełne księgi.
Kto musi prowadzić pełną księgowość?
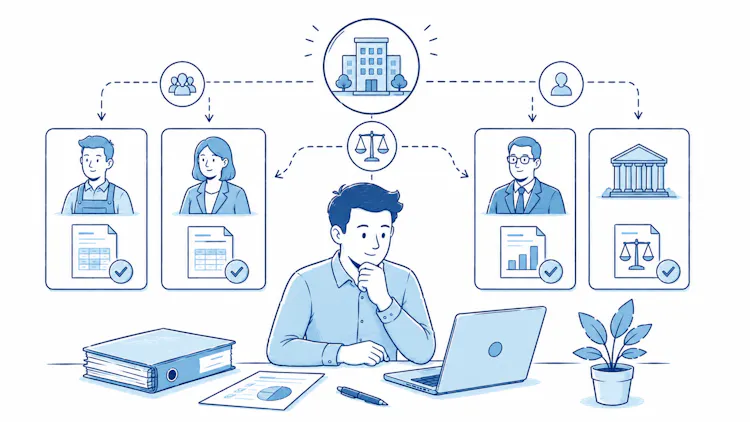
Obowiązek prowadzenia pełnej księgowości wynika z dwóch niezależnych przesłanek: z formy prawnej firmy albo z wysokości przychodów.
Firmy objęte obowiązkiem niezależnie od przychodów
Niektóre podmioty muszą prowadzić księgi rachunkowe od pierwszego dnia działalności, bez względu na obroty. Są to przede wszystkim:
spółki z ograniczoną odpowiedzialnością (sp. z o.o.);
spółki akcyjne i proste spółki akcyjne;
spółki komandytowe;
spółki komandytowo-akcyjne.
Firmy, które przekroczą limit przychodów
Druga grupa to firmy, które przechodzą na pełną księgowość dopiero po przekroczeniu ustawowego limitu przychodów za poprzedni rok. Dotyczy to m.in.:
osób fizycznych prowadzących jednoosobową działalność gospodarczą (JDG);
spółek cywilnych osób fizycznych;
spółek jawnych osób fizycznych;
spółek partnerskich;
przedsiębiorstw w spadku.

Limit przychodów decydujący o obowiązku prowadzenia ksiąg rachunkowych w 2026 roku wynosi 10 646 500 zł. To równowartość 2 500 000 euro przeliczona po kursie NBP z 1 października 2025 r. (4,2586 zł za euro). Jeśli przychody firmy za 2025 rok osiągnęły lub przekroczyły tę kwotę, od 1 stycznia 2026 r. musi ona prowadzić pełną księgowość. Od 2025 roku limit wzrósł z 2 do 2,5 mln euro, a do jego wyliczenia bierze się pod uwagę wyłącznie przychody netto ze sprzedaży towarów i produktów.
Limit trzeba analizować równolegle na gruncie ustawy o rachunkowości i ustawy o PIT. Wystarczy, że przychody przekroczą próg według jednej z tych ustaw, aby obowiązek powstał. Sprzedaż środków trwałych (np. firmowej nieruchomości) nie wlicza się do limitu - liczą się tylko przychody ze sprzedaży towarów i produktów.
Co w praktyce obejmuje pełna księgowość?
Prowadzenie pełnej księgowości to znacznie więcej niż rejestrowanie faktur. Na księgi rachunkowe składa się kilka powiązanych ewidencji:
dziennik - chronologiczny zapis wszystkich operacji;
księga główna - konta syntetyczne;
księgi pomocnicze - konta analityczne (np. rozrachunki z kontrahentami);
zestawienie obrotów i sald;
wykaz składników aktywów i pasywów (inwentarz).
Do tego dochodzą obowiązki, których nie ma przy księgowości uproszczonej. Firma musi opracować politykę rachunkowości i zakładowy plan kont, otwierać i zamykać księgi na początek i koniec roku obrotowego, a przede wszystkim - co roku sporządzać i składać sprawozdanie finansowe (bilans, rachunek zysków i strat oraz informację dodatkową). Księgi trzeba prowadzić rzetelnie, bezbłędnie, na bieżąco i w sposób sprawdzalny.
Ze względu na złożoność większość firm nie prowadzi pełnej księgowości samodzielnie. Najczęściej powierza się ją księgowemu lub biuru rachunkowemu, bo nawet drobny błąd może być kosztowny.
Pełna księgowość dobrowolnie
Pełne księgi rachunkowe może prowadzić każda firma - także wtedy, gdy nie ma takiego obowiązku. Niektórzy przedsiębiorcy wybierają je świadomie, bo dają precyzyjny obraz kondycji finansowej, ułatwiają kontrolę budżetu i bywają atutem przy rozmowach z inwestorem lub bankiem.
Decyzję o dobrowolnym przejściu trzeba zgłosić przed rozpoczęciem roku obrotowego (w zależności od formy działalności - poprzez zmianę wpisu w CEIDG lub zawiadomienie urzędu skarbowego). Zależność działa też w drugą stronę: przedsiębiorca, który prowadził pełną księgowość, a jego przychody spadły poniżej limitu, może wrócić do księgowości uproszczonej.
Najczęściej zadawane pytania?
1. Od jakiej kwoty obowiązuje pełna księgowość w 2026 roku?
W 2026 roku limit wynosi 10 646 500 zł, czyli równowartość 2,5 mln euro po kursie NBP z 1 października 2025 r. Firma, której przychody netto ze sprzedaży za 2025 rok osiągnęły tę kwotę, musi od 1 stycznia 2026 r. prowadzić księgi rachunkowe.
2. Czy jednoosobowa działalność gospodarcza musi prowadzić pełną księgowość?
Nie, dopóki jej przychody nie przekroczą ustawowego limitu. JDG może rozliczać się w KPiR lub na ryczałcie. Obowiązek pełnej księgowości pojawia się dopiero po przekroczeniu progu przychodów.
3. Czym pełna księgowość różni się od KPiR?
KPiR to uproszczona ewidencja, w której zapisuje się głównie przychody i koszty. Pełna księgowość opiera się na podwójnym zapisie i rejestruje całość operacji - majątek, zobowiązania, należności i wynik finansowy - oraz wymaga rocznego sprawozdania finansowego.
4. Czy można dobrowolnie wybrać pełną księgowość?
Tak. Każda firma może prowadzić pełne księgi, nawet bez obowiązku. Wybór trzeba zgłosić przed rozpoczęciem roku obrotowego - poprzez zmianę wpisu w CEIDG albo zawiadomienie urzędu skarbowego.
Pełna księgowość - o czym warto pamiętać:
Pełna księgowość dla jednych firm jest ustawowym obowiązkiem od pierwszego dnia działalności, a dla innych staje się nim dopiero po przekroczeniu limitu przychodów. Kluczowe jest więc, by na bieżąco wiedzieć, do której grupy należy Twoja firma - bo to od formy prawnej i wysokości przychodów zależy, jak musisz prowadzić ewidencję. Jeśli Twoje przychody zbliżają się do progu, nie zostawiaj tego na ostatnią chwilę. Warto z wyprzedzeniem przygotować firmę na zmianę i rozważyć wsparcie księgowego lub biura rachunkowego. Pełna księgowość bywa postrzegana jako obciążenie, ale w praktyce daje najdokładniejszy obraz kondycji firmy - a to realna pomoc przy podejmowaniu decyzji o jej przyszłości.
jest proste dla każdegoWystaw fakturę