Zmiany w ulgach podatkowych 2027: koniec ulgi na internet, więcej dla krwiodawców
Co uchwalił Sejm 22 października 2026 r.
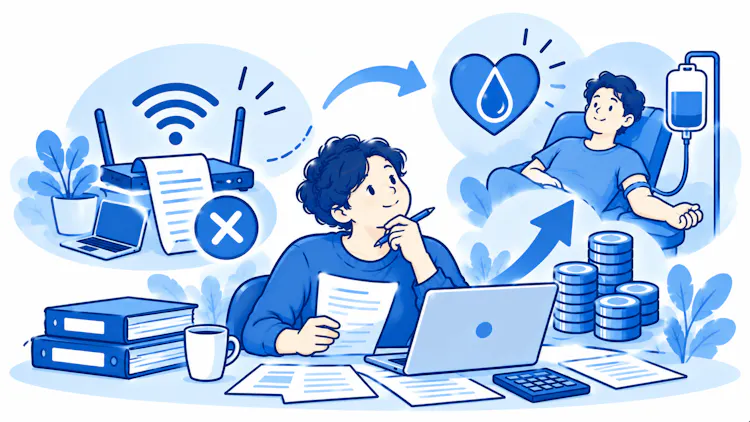
Sejm przyjął nowelizację ustaw o PIT, CIT i ryczałcie, która porządkuje katalog ulg podatkowych. Cztery zmiany dotykają bezpośrednio przedsiębiorców i osób rozliczających się według skali:
likwidacja ulgi na internet (z okresem przejściowym),
podwojenie ulgi dla honorowych dawców krwi,
likwidacja ulgi na ekspansję w PIT i CIT,
przedłużenie ulgi na robotyzację o 10 lat.
Nowe przepisy mają obowiązywać od 1 stycznia 2027 r.

Ustawa nie jest jeszcze prawem. Po głosowaniu w Sejmie trafiła do Senatu, a następnie musi ją podpisać prezydent. Opisane zasady mogą się jeszcze zmienić, dlatego warto śledzić dalszy przebieg prac.
Koniec ulgi na internet
Ulga na internet pozwala odliczyć od dochodu (lub przychodu przy ryczałcie) wydatki na dostęp do sieci, maksymalnie 760 zł rocznie, wyłącznie w dwóch kolejnych latach podatkowych. Ministerstwo Finansów uznało, że internet jest dziś powszechny, więc ulga wprowadzona w 2005 r. przestała spełniać swój cel. Likwidacja odbywa się z zachowaniem praw nabytych. W praktyce działa to tak:
pierwsze odliczenie za 2025 r. i drugie za 2026 r.: bez zmian,
pierwsze odliczenie za 2026 r.: drugie odliczenie za 2027 r. nadal przysługuje,
pierwsze odliczenie dopiero za 2027 r.: ulga już nie przysługuje.

Kto więc planował skorzystać z ulgi i nigdy jej nie odliczał, powinien zrobić to w zeznaniu za 2026 r. Warunki i wymagane dokumenty opisujemy w artykule o uldze na internet.
Ulga dla krwiodawców dwa razy wyższa
Honorowi dawcy krwi odliczają od dochodu darowiznę wycenioną według ustawowego przelicznika. Obecnie wynosi on 130 zł za litr krwi lub jej składników; po zmianie wzrośnie do 260 zł. Konstrukcja ulgi się nie zmienia: nadal odliczenie łącznie z innymi darowiznami nie może przekroczyć 6% dochodu, a krew trzeba oddać honorowo w publicznej służbie krwi.

Przedsiębiorczyni na skali podatkowej oddała w ciągu roku krew trzy razy po 450 ml, czyli 1,35 litra. Dziś odliczy 1,35 × 130 zł = 175,50 zł. Po zmianie od 2027 r. będzie to 1,35 × 260 zł = 351 zł odliczenia od dochodu.
Likwidacja ulgi na ekspansję
Ulga na ekspansję, wprowadzona w 2022 r., pozwalała firmom dwukrotnie rozliczyć wydatki na zdobywanie nowych rynków: udział w targach, działania promocyjne, przygotowanie dokumentacji czy certyfikację. Raz jako koszt uzyskania przychodu, drugi raz jako odliczenie od podstawy opodatkowania. Warunkiem był wzrost przychodów ze sprzedaży produktów.
Nowelizacja uchyla przepisy o tej uldze zarówno w PIT, jak i w CIT. Według Ministerstwa Finansów ulga często finansowała działania, które przedsiębiorcy podjęliby i bez niej. Firmy, które planowały ją wykorzystać, powinny policzyć, czy zdążą rozliczyć wydatki jeszcze za 2026 r.
Ulga na robotyzację zostaje do 2036 r.
Ulga na robotyzację miała wygasnąć z końcem 2026 r. Nowelizacja przedłuża ją o kolejne 10 lat, do końca 2036 r. Zasada pozostaje ta sama: przedsiębiorca odlicza od podstawy opodatkowania dodatkowo 50% kosztów poniesionych na robotyzację produkcji, czyli łącznie rozlicza 150% wydatku.
Ustawa doprecyzowuje też sporną kwestię: kosztem kwalifikowanym są odpisy amortyzacyjne od robota, a nie jednorazowo cena jego nabycia. Odliczenie rozkłada się więc na lata amortyzacji.
Druga ustawa: nowe progi PIT i niższy limit ryczałtu
Tego samego dnia Sejm uchwalił odrębną ustawę, która zmienia skalę podatkową i zasady ryczałtu. Również ona trafiła do Senatu.
Progi PIT od 2027 r.: 12% do 130 000 zł dochodu, nowa stawka 24% dla dochodu od 130 000 do 150 000 zł oraz 32% powyżej 150 000 zł. Od 2028 r. progi mają być co roku waloryzowane o inflację. Danina solidarnościowa od dochodów powyżej 1 mln zł rośnie z 4% do 5%. Limit przychodów uprawniający do ryczałtu spada z 2 mln euro do 250 tys. euro.
Dla przedsiębiorców na skali oznacza to niższy podatek od dochodu w przedziale 120–150 tys. zł. Dla ryczałtowców z wysokimi przychodami to sygnał, by przeliczyć, czy od 2027 r. nadal spełnią warunki ryczałtu, albo rozważyć inną formę opodatkowania. Pomoże w tym nasze porównanie ryczałtu i skali podatkowej oraz przegląd stawek PIT i CIT.

Ulga na internet: komu przysługuje, jakie dokumenty są potrzebne i jak ją rozliczyć w PIT/O. Przeczytaj artykuł o uldze na internet.
Często zadawane pytania?
1. Czy ulgę na internet można jeszcze odliczyć w zeznaniu za 2026 r.?
Tak. Zeznanie za 2026 r. składa się w 2027 r. na dotychczasowych zasadach. Kto odliczy ulgę po raz pierwszy za 2026 r., zachowa prawo do drugiego odliczenia za 2027 r.
2. Ile wyniesie ulga dla krwiodawców od 2027 r.?
260 zł za każdy litr honorowo oddanej krwi lub jej składników, czyli dwa razy więcej niż obecnie. Limit 6% dochodu dla darowizn pozostaje bez zmian.
3. Czy ulga na ekspansję znika także dla jednoosobowych działalności?
Tak. Nowelizacja uchyla przepisy o uldze na ekspansję zarówno w ustawie o PIT, jak i w ustawie o CIT.
4. Do kiedy można korzystać z ulgi na robotyzację?
Do końca 2036 r. Odliczenie nadal wynosi dodatkowo 50% kosztów robotyzacji, liczonych przez odpisy amortyzacyjne.
5. Czy zmiany już obowiązują?
Nie. Obie ustawy uchwalił Sejm 22 października 2026 r. Muszą jeszcze przejść przez Senat i zostać podpisane przez prezydenta. Planowany termin wejścia w życie to 1 stycznia 2027 r.
Podsumowanie:
Zmiany w ulgach podatkowych od 2027 r. idą w dwóch kierunkach: znikają preferencje, które zdaniem Ministerstwa Finansów przestały spełniać swój cel (ulga na internet, ulga na ekspansję), a zostają lub rosną te, które mają wspierać konkretne działania (robotyzacja, krwiodawstwo).
