Split payment: mechanizm podzielonej płatności
Czym jest split payment?
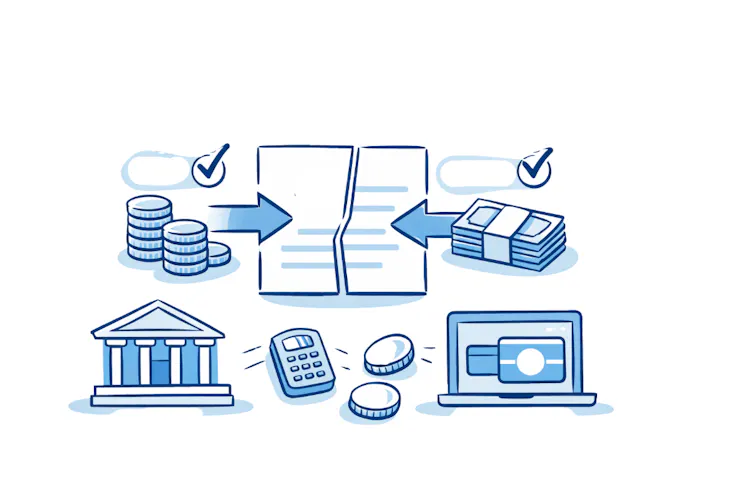
Split payment, czyli mechanizm podzielonej płatności (MPP), to sposób regulowania należności za faktury, w którym zapłata dzielona jest na dwie części. Kwota netto trafia na zwykły rachunek rozliczeniowy sprzedawcy, natomiast kwota VAT wpływa na specjalny rachunek VAT. Mechanizm ten został wprowadzony w Polsce w lipcu 2018 roku, a od listopada 2019 roku jest obowiązkowy dla wybranych transakcji.

Celem split payment jest uszczelnienie systemu podatkowego i ograniczenie oszustw związanych z VAT. Dzięki temu, że podatek VAT trafia na odrębne konto, fiskus ma większą kontrolę nad przepływem środków podatkowych.
Jak działa mechanizm podzielonej płatności?
Płatność w systemie split payment odbywa się za pomocą specjalnego komunikatu przelewu w bankowości elektronicznej. Nabywca nie musi wykonywać dwóch oddzielnych przelewów - wystarczy jeden przelew z użyciem dedykowanego formularza. W komunikacie przelewu należy podać:
kwotę odpowiadającą całości lub części kwoty VAT z faktury;
kwotę odpowiadającą całości lub części wartości brutto;
numer faktury, której dotyczy płatność;
NIP dostawcy lub usługodawcy.
Po wykonaniu przelewu bank automatycznie rozdziela środki - kwota VAT trafia na rachunek VAT sprzedawcy, a pozostała część na jego rachunek rozliczeniowy.

Rachunek VAT jest zakładany automatycznie przez bank do każdego rachunku rozliczeniowego. Przedsiębiorca nie musi składać żadnego wniosku - konto VAT jest tworzone z urzędu.
Kiedy split payment jest obowiązkowy?
Obowiązkowy split payment dotyczy transakcji, które spełniają łącznie trzy warunki:
Wartość brutto faktury przekracza 15 000 zł (lub równowartość tej kwoty w walucie obcej).
Transakcja dotyczy towarów lub usług wymienionych w załączniku nr 15 do ustawy o VAT.
Sprzedawca i nabywca są podatnikami VAT.
Załącznik nr 15 obejmuje między innymi wyroby stalowe, paliwa, odpady, części do pojazdów, urządzenia elektroniczne (laptopy, tablety, smartfony, konsole), a także niektóre usługi budowlane.

Obowiązek stosowania MPP dotyczy zarówno sprzedawcy, jak i nabywcy. Sprzedawca ma obowiązek umieścić na fakturze adnotację „Mechanizm podzielonej płatności
Dobrowolny split payment
Jeśli transakcja nie spełnia warunków obowiązkowego MPP, przedsiębiorca może dobrowolnie zastosować mechanizm podzielonej płatności do każdej faktury opłacanej przelewem bankowym. Dobrowolne stosowanie split payment niesie ze sobą konkretne korzyści podatkowe.

Warto rozważyć dobrowolne stosowanie split payment nawet wtedy, gdy nie jest obowiązkowe. Daje to dodatkową ochronę podatkową i buduje pozytywną historię rozliczeń z fiskusem.
Korzyści ze stosowania split payment
Przedsiębiorcy, którzy stosują mechanizm podzielonej płatności - zarówno obowiązkowo, jak i dobrowolnie - mogą liczyć na kilka istotnych korzyści:
Brak solidarnej odpowiedzialności - nabywca nie odpowiada za zaległości podatkowe sprzedawcy.
Brak dodatkowego zobowiązania podatkowego (sankcji VAT) w odniesieniu do transakcji objętych MPP.
Szybszy zwrot VAT - na rachunek VAT w terminie 25 dni (zamiast standardowych 60 dni), pod warunkiem złożenia wniosku.
Możliwość obniżenia zobowiązania podatkowego przy wcześniejszej wpłacie - tzw. skonto.

Sankcje za niestosowanie obowiązkowego MPP
Niestosowanie obowiązkowego mechanizmu podzielonej płatności wiąże się z poważnymi konsekwencjami zarówno dla sprzedawcy, jak i nabywcy.
Sprzedawca, który nie umieści na fakturze adnotacji „Mechanizm podzielonej płatności" pomimo takiego obowiązku, naraża się na dodatkowe zobowiązanie podatkowe w wysokości 30% kwoty VAT wykazanej na tej fakturze (dotyczy to wyłącznie kwoty VAT przypadającej na towary/usługi z załącznika nr 15).
Nabywca, który zapłaci za taką fakturę bez użycia komunikatu przelewu, ponosi taką samą sankcję - 30% kwoty VAT dotyczącej pozycji objętych obowiązkowym MPP. Dodatkowo nie może zaliczyć tego wydatku do kosztów uzyskania przychodu.
Rachunek VAT — co warto wiedzieć?
Środki zgromadzone na rachunku VAT mogą być wykorzystane w ściśle określony sposób. Przede wszystkim służą do zapłaty VAT na rachunek VAT dostawcy (w ramach split payment), zapłaty VAT do urzędu skarbowego, zapłaty podatku dochodowego (PIT, CIT), zapłaty składek ZUS oraz zapłaty należności celnych.
Jeśli przedsiębiorca chce uwolnić środki z rachunku VAT na inne cele, musi złożyć wniosek do naczelnika urzędu skarbowego. Urząd ma 60 dni na rozpatrzenie wniosku.
Split payment a faktury walutowe
Mechanizm podzielonej płatności dotyczy wyłącznie płatności w złotych polskich (PLN). Jeśli faktura wystawiona jest w walucie obcej, obowiązkowy split payment stosuje się tylko do kwoty VAT przeliczonej na złote i zapłaconej w PLN. Kwota netto może być zapłacona w walucie obcej.
W przypadku faktur wystawionych w PLN, ale dotyczących transakcji z zagranicznymi kontrahentami, obowiązek MPP nie ma zastosowania, jeśli kontrahent nie jest podatnikiem VAT w Polsce.
FAQ:
1. Czy split payment dotyczy wszystkich faktur?
Nie. Obowiązkowy split payment dotyczy wyłącznie faktur na kwotę brutto powyżej 15 000 zł, obejmujących towary lub usługi z załącznika nr 15 do ustawy o VAT. Dla pozostałych transakcji MPP jest dobrowolny.
2. Czy mogę użyć split payment przy płatności kartą?
Nie. Mechanizm podzielonej płatności działa wyłącznie przy przelewach bankowych z użyciem specjalnego komunikatu przelewu. Płatności kartą, gotówką czy przez systemy płatności online nie mogą być realizowane w trybie MPP.
3. Co grozi za brak adnotacji „Mechanizm podzielonej płatności" na fakturze?
Sprzedawca naraża się na dodatkowe zobowiązanie podatkowe w wysokości 30% kwoty VAT wykazanej na fakturze (w części dotyczącej towarów/usług z załącznika nr 15).
4. Czy split payment obowiązuje również małych podatników VAT?
Tak. Status małego podatnika nie zwalnia z obowiązku stosowania MPP, jeśli transakcja spełnia ustawowe warunki (kwota powyżej 15 000 zł brutto i towary/usługi z załącznika nr 15).
Podsumowanie:
Split payment to mechanizm, który w istotny sposób wpływa na codzienne rozliczenia przedsiębiorców w Polsce. Choć obowiązkowy MPP dotyczy wyłącznie transakcji powyżej 15 000 zł brutto za towary i usługi z załącznika nr 15, warto rozważyć jego dobrowolne stosowanie ze względu na korzyści podatkowe - szybszy zwrot VAT, brak solidarnej odpowiedzialności czy ochronę przed sankcjami.
jest proste dla każdegoWystaw fakturę