Działalność nierejestrowana: limit, zasady i obowiązki
Czym jest działalność nierejestrowana?
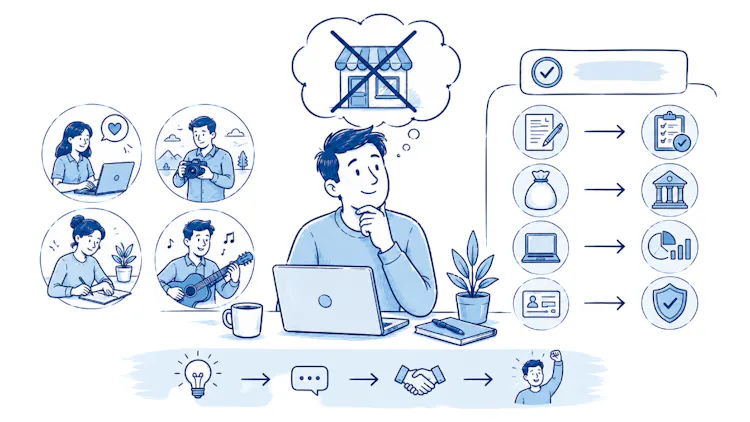
Działalność nierejestrowana (nazywana też nieewidencjonowaną) to drobna działalność zarobkowa osoby fizycznej, której — mimo że ma cechy firmy — z mocy prawa nie traktuje się jak działalności gospodarczej. Dzięki temu nie musisz wpisywać jej do CEIDG ani płacić składek ZUS.

To rozwiązanie stworzono z myślą o osobach, które chcą przetestować pomysł na biznes, dorobić do pensji albo sprzedawać rękodzieło czy usługi w niewielkiej skali. Kluczowy warunek jest jeden: nie możesz przekroczyć ustawowego limitu przychodu.
Kto może prowadzić działalność nierejestrowaną?
Skorzystasz z tej formy, jeśli spełniasz kilka warunków jednocześnie:
jesteś osobą fizyczną i działasz samodzielnie (nie w ramach spółki);
w ostatnich 60 miesiącach nie prowadziłeś zarejestrowanej działalności gospodarczej;
Twój przychód nie przekracza ustawowego limitu;
nie wykonujesz działalności, która wymaga koncesji, zezwolenia albo wpisu do rejestru działalności regulowanej.
Z działalności nierejestrowanej korzystają często studenci, osoby zatrudnione na etacie czy bezrobotni — choć w tym ostatnim przypadku warto uważać, bo w pewnych sytuacjach można stracić status osoby bezrobotnej.
Co się zmieniło od 2026 roku? Do końca 2025 roku limit liczyło się miesięcznie i wynosił 75% minimalnego wynagrodzenia (w 2025 r. 3499,50 zł). Od 1 stycznia 2026 obowiązuje limit kwartalny — 225% minimalnego wynagrodzenia. Starsze poradniki mogą więc podawać nieaktualne kwoty.
Jaki jest limit przychodu?
Od 2026 roku limit przychodu jest kwartalny i wynosi 225% minimalnego wynagrodzenia. W 2027 roku, przy minimalnej krajowej 4950 zł, to 11 137,50 zł przychodu w jednym kwartale (w 2026 r.: 10 813,50 zł). W skali roku daje to maksymalnie 44 550 zł, o ile w żadnym kwartale nie przekroczysz progu.
Kwartalny limit jest wygodniejszy niż dawny miesięczny: w jednym miesiącu możesz zarobić więcej, a w innym mniej — liczy się suma z całego kwartału. To dobra wiadomość zwłaszcza przy sprzedaży sezonowej i rękodziele.
Ważne: pod uwagę bierze się przychód należny, czyli kwoty z wystawionych rachunków i faktur — nawet jeśli klient jeszcze nie zapłacił. Nie liczy się więc tylko to, co faktycznie wpłynęło na konto.

Podatki, ZUS i VAT
Podatek dochodowy
Prowadząc działalność nierejestrowaną, nie płacisz zaliczek na podatek w trakcie roku. Dochód (przychód pomniejszony o koszty) rozliczasz raz w roku w zeznaniu PIT-36, jako przychód z innych źródeł, i płacisz podatek według skali. Rozliczenie składasz do 30 kwietnia za rok poprzedni.
ZUS
Nie zgłaszasz się do ZUS i nie płacisz składek — ani społecznych, ani zdrowotnej. Pamiętaj jednak, że to oznacza brak ubezpieczenia z tego tytułu (chyba że jesteś ubezpieczony np. z etatu albo jako członek rodziny).
VAT
Zwykle korzystasz ze zwolnienia podmiotowego z VAT — od 2026 roku przysługuje ono do 240 000 zł sprzedaży rocznie. Są jednak branże, w których musisz być podatnikiem VAT niezależnie od obrotu — m.in. usługi prawnicze, doradcze i jubilerskie czy sprzedaż niektórych towarów przez internet. Wtedy potrzebujesz numeru NIP i składasz pliki JPK_VAT.

Zanim zaczniesz, sprawdź, czy Twoja działalność nie jest z góry wyłączona ze zwolnienia z VAT albo czy nie wymaga kasy fiskalnej. Dla części usług — m.in. fryzjerskich, kosmetycznych czy gastronomicznych — kasa jest obowiązkowa od pierwszej złotówki.
Jakie masz obowiązki?
Nawet bez rejestracji masz kilka obowiązków:
prowadzisz uproszczoną ewidencję sprzedaży (choćby w zeszycie lub arkuszu), najlepiej na bieżąco, na koniec dnia;
pilnujesz limitu przychodu;
na żądanie klienta wystawiasz rachunek, a jako podatnik VAT lub na życzenie klienta — fakturę;
rozliczasz dochód w rocznym PIT;
przestrzegasz praw konsumentów (m.in. rękojmia i prawo do odstąpienia od umowy przy sprzedaży na odległość).
Fakturę bez VAT wystawisz w kilka chwil — zobacz, jak wygląda faktura podatnika zwolnionego z VAT.
Prowadź ewidencję tak, żeby oddzielnie widzieć kwoty należne (do limitu) i kwoty faktycznie otrzymane (do PIT). To dwie różne wartości i łatwo je pomylić.
Kiedy trzeba założyć firmę?
Jeśli w danym kwartale przekroczysz limit, Twoja działalność automatycznie staje się działalnością gospodarczą — od dnia przekroczenia. Masz wtedy 7 dni na złożenie wniosku o wpis do CEIDG.
To nie musi oznaczać wysokich kosztów. Na starcie skorzystasz z ulgi na start, preferencyjnego ZUS czy małego ZUS Plus, dzięki którym składki przez pierwszy okres są niższe.

Jak założyć jednoosobową działalność gospodarczą krok po kroku.
Najczęściej zadawane pytania:
1. Czy działalność nierejestrowaną trzeba gdzieś zgłaszać?
Nie. Nie składasz wniosku do CEIDG ani zgłoszenia do urzędu skarbowego. Obowiązek rejestracji pojawia się dopiero po przekroczeniu limitu przychodu.
2. Ile wynosi limit działalności nierejestrowanej?
Od 2026 roku to 225% minimalnego wynagrodzenia liczone kwartalnie. W 2027 r., przy płacy minimalnej 4950 zł, jest to 11 137,50 zł na kwartał (w 2026 r.: 10 813,50 zł).
3. Czy przy działalności nierejestrowanej płaci się ZUS?
Nie. Nie zgłaszasz się do ZUS i nie opłacasz składek. Oznacza to jednak brak ubezpieczenia z tego tytułu.
4. Jak rozliczyć podatek od działalności nierejestrowanej?
Dochód rozliczasz raz w roku w zeznaniu PIT-36 jako przychód z innych źródeł, według skali podatkowej. W trakcie roku nie płacisz zaliczek.
Podsumowanie:
Działalność nierejestrowana to najprostszy sposób, żeby sprawdzić pomysł na biznes bez formalności — bez wpisu do CEIDG, bez składek ZUS i bez zaliczek na podatek w trakcie roku. Płacisz tylko podatek od dochodu raz w roku, w PIT-36. W praktyce liczą się dwie rzeczy: pilnuj kwartalnego limitu przychodu należnego (w 2027 roku 11 137,50 zł, w 2026 roku 10 813,50 zł) i prowadź prostą ewidencję sprzedaży. Jeśli w którymś kwartale przekroczysz próg, w ciągu 7 dni zarejestruj działalność w CEIDG — a dzięki uldze na start i preferencyjnemu ZUS wejście w „pełną" firmę nie musi od razu oznaczać dużych kosztów.