Wydatki: ewidencja dokumentów i odliczenie VAT
Dlaczego warto ewidencjonować wydatki
Staranna ewidencja wydatków ma dla przedsiębiorcy i osób prowadzących JDG trzy praktyczne powody:
Odliczenie VAT – jako czynny podatnik VAT możesz odliczyć VAT naliczony z otrzymanych dokumentów i zmniejszyć w ten sposób zobowiązanie podatkowe. Bez ewidencjonowanych wydatków nie masz z czego odliczać.
Koszty uzyskania przychodu (KUP) w PIT – wydatki związane z działalnością gospodarczą obniżają podstawę opodatkowania w skali podatkowej lub podatku liniowym. Bez dokumentów nie udowodnisz ich urzędowi skarbowemu.
Przegląd cash flow – wiesz, ile firma realnie kosztuje i gdzie można optymalizować koszty.
Co jest kosztem uzyskania przychodu i co można odliczyć
Koszt uzyskania przychodu (KUP) to wydatek, który jest poniesiony w celu osiągnięcia, zachowania lub zabezpieczenia źródła przychodu z działalności gospodarczej. Należą tu typowo:
Zakup towarów handlowych i materiałów do produkcji
Artykuły biurowe, oprogramowanie, subskrypcje narzędzi
Paliwo i eksploatacja pojazdu wykorzystywanego w działalności
Telefon, internet, najem lokalu na działalność
Szkolenia, literatura branżowa, udział w konferencjach
Usługi zewnętrznych dostawców (księgowy, prawnik, marketing)

Ryczałt ewidencjonowany – inny przypadek
Jeśli rozliczasz się ryczałtem od przychodów ewidencjonowanych, wydatków w PIT nie odliczasz wcale – podatek liczysz od przychodu według stawek od 2 % do 17 %. Mimo to ewidencja wydatków nadal ma sens, jeśli jesteś czynnym podatnikiem VAT – odliczenie VAT przysługuje niezależnie od formy opodatkowania PIT.
Co powinien zawierać dokument
Aby wydatek mógł stanowić podstawę odliczenia VAT, dokument musi spełniać wymogi ustawy o VAT – w szczególności identyfikację sprzedawcy (z numerem NIP, jeśli jest podatnikiem VAT), datę wystawienia i dokonania dostawy/usługi, opis przedmiotu transakcji, kwotę netto, stawkę i kwotę VAT oraz kwotę brutto.
Gdzie znajdziesz listę wydatków w OnlineFakturowanie
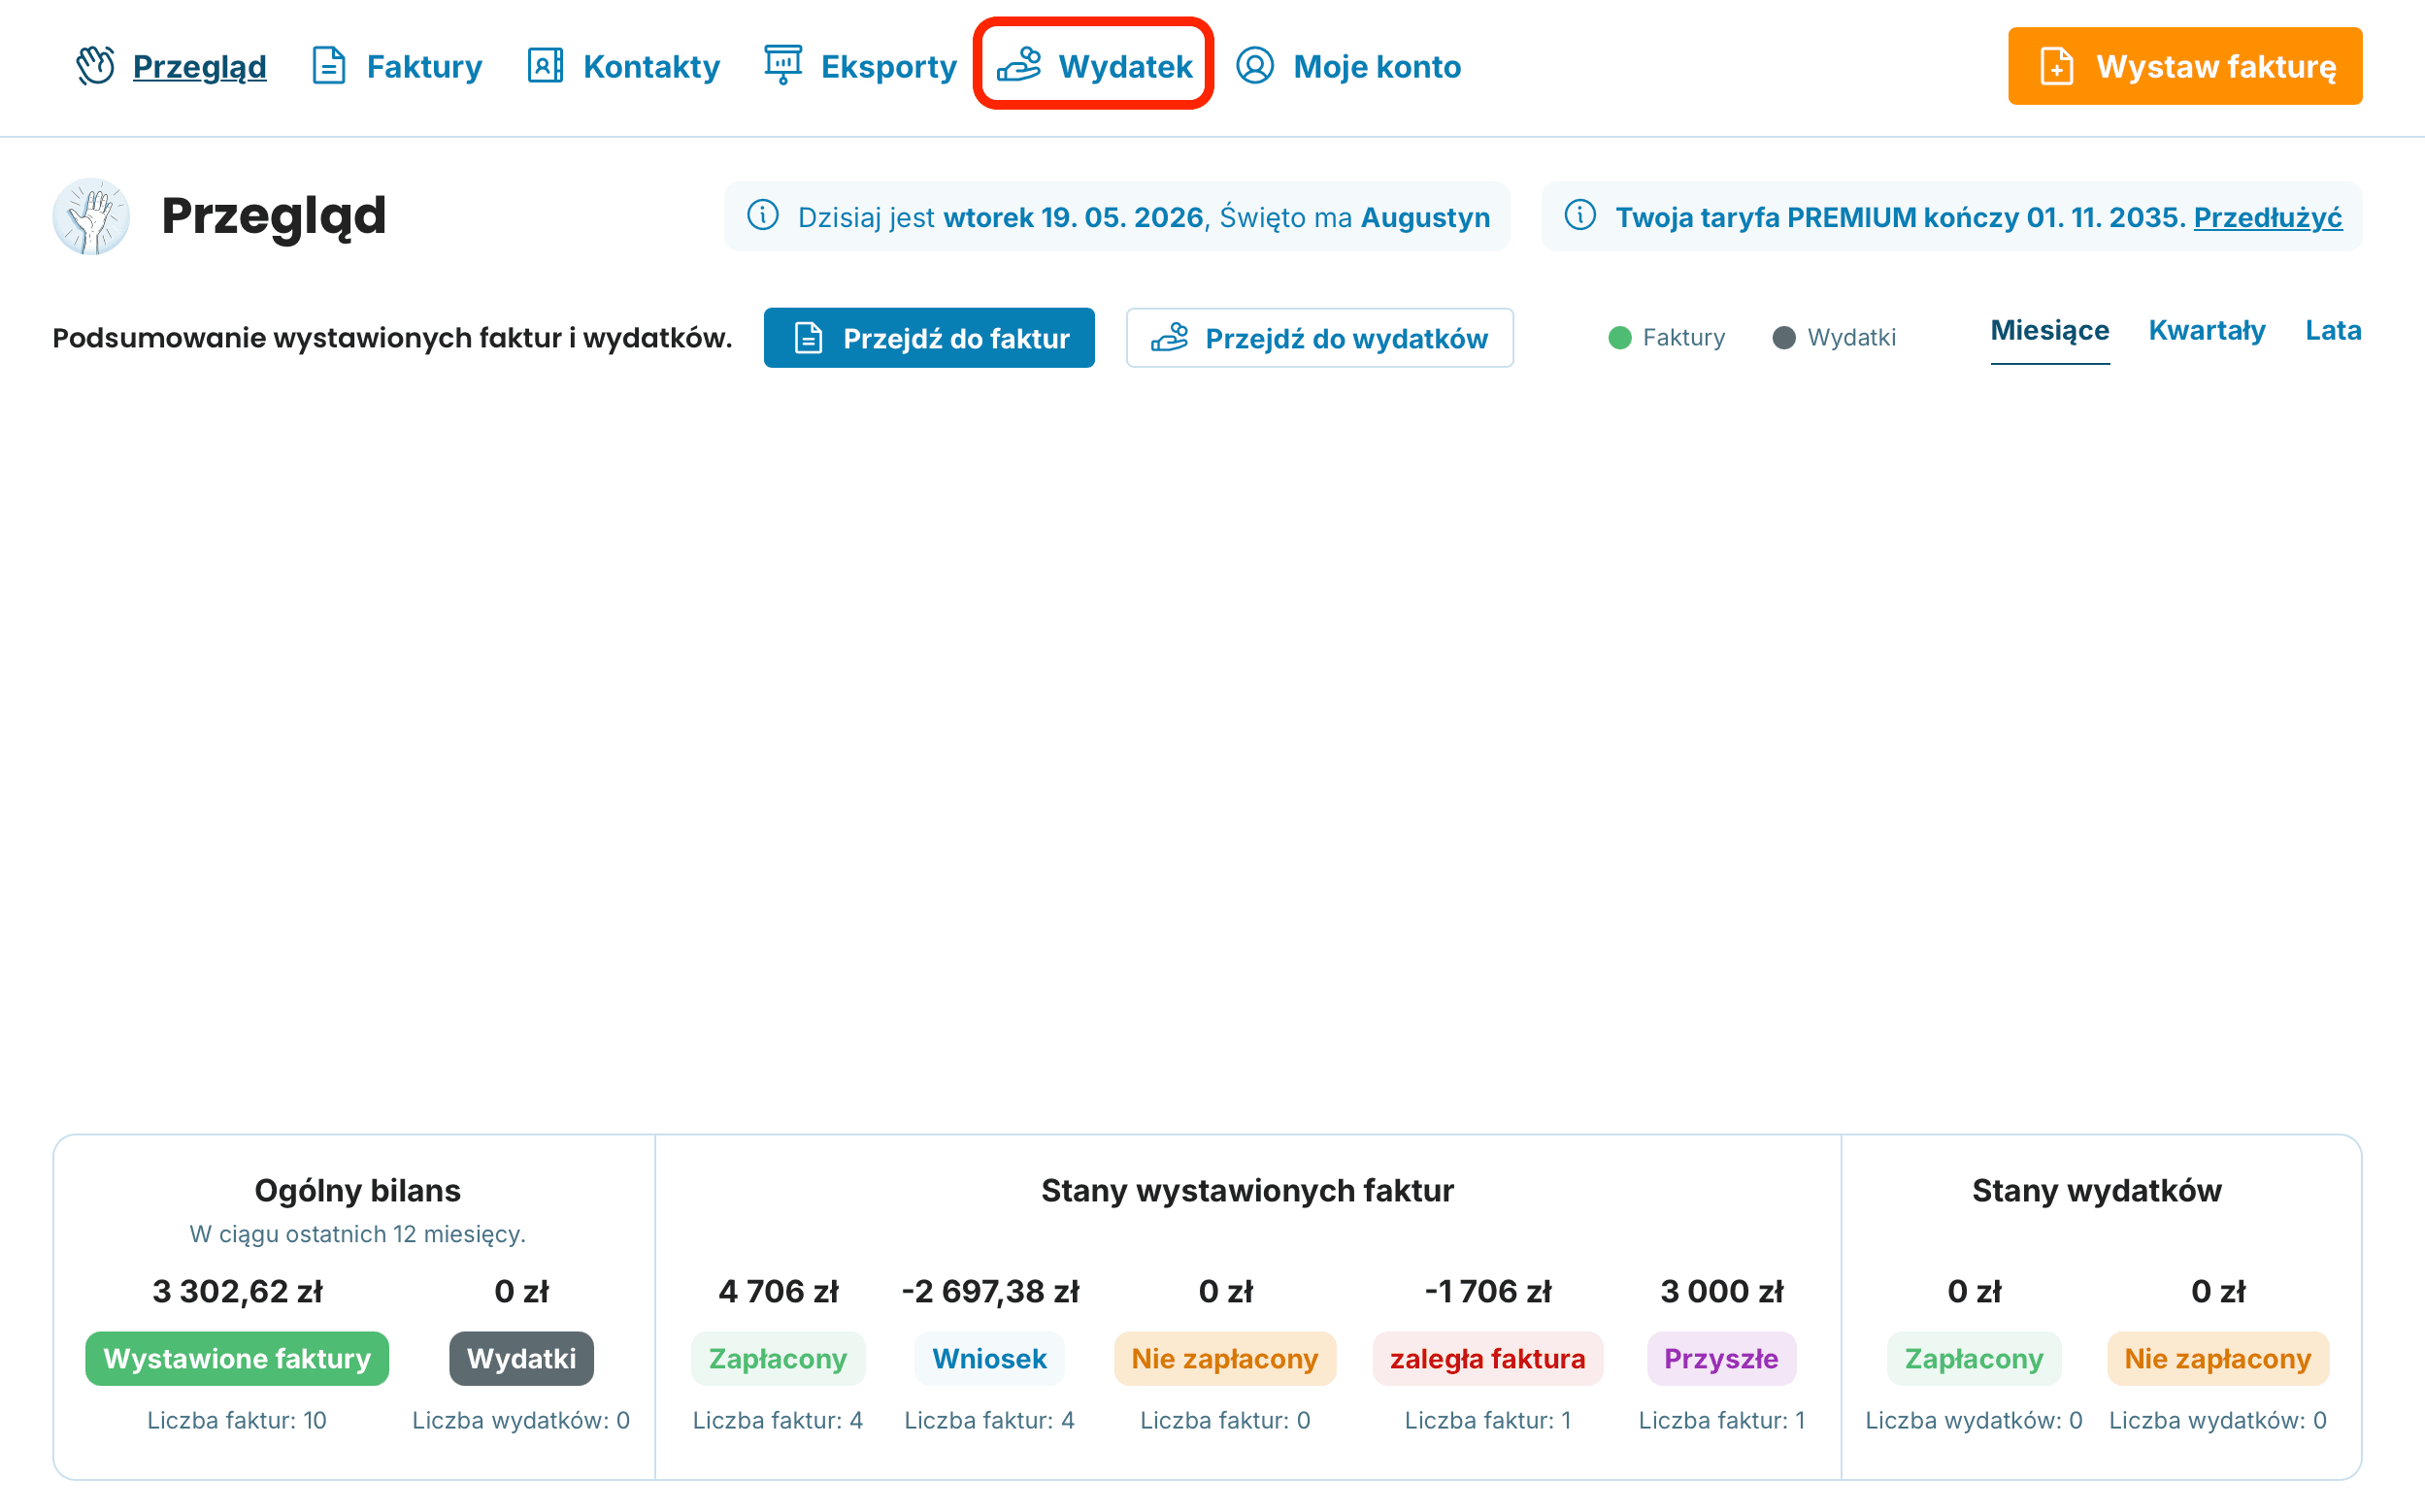
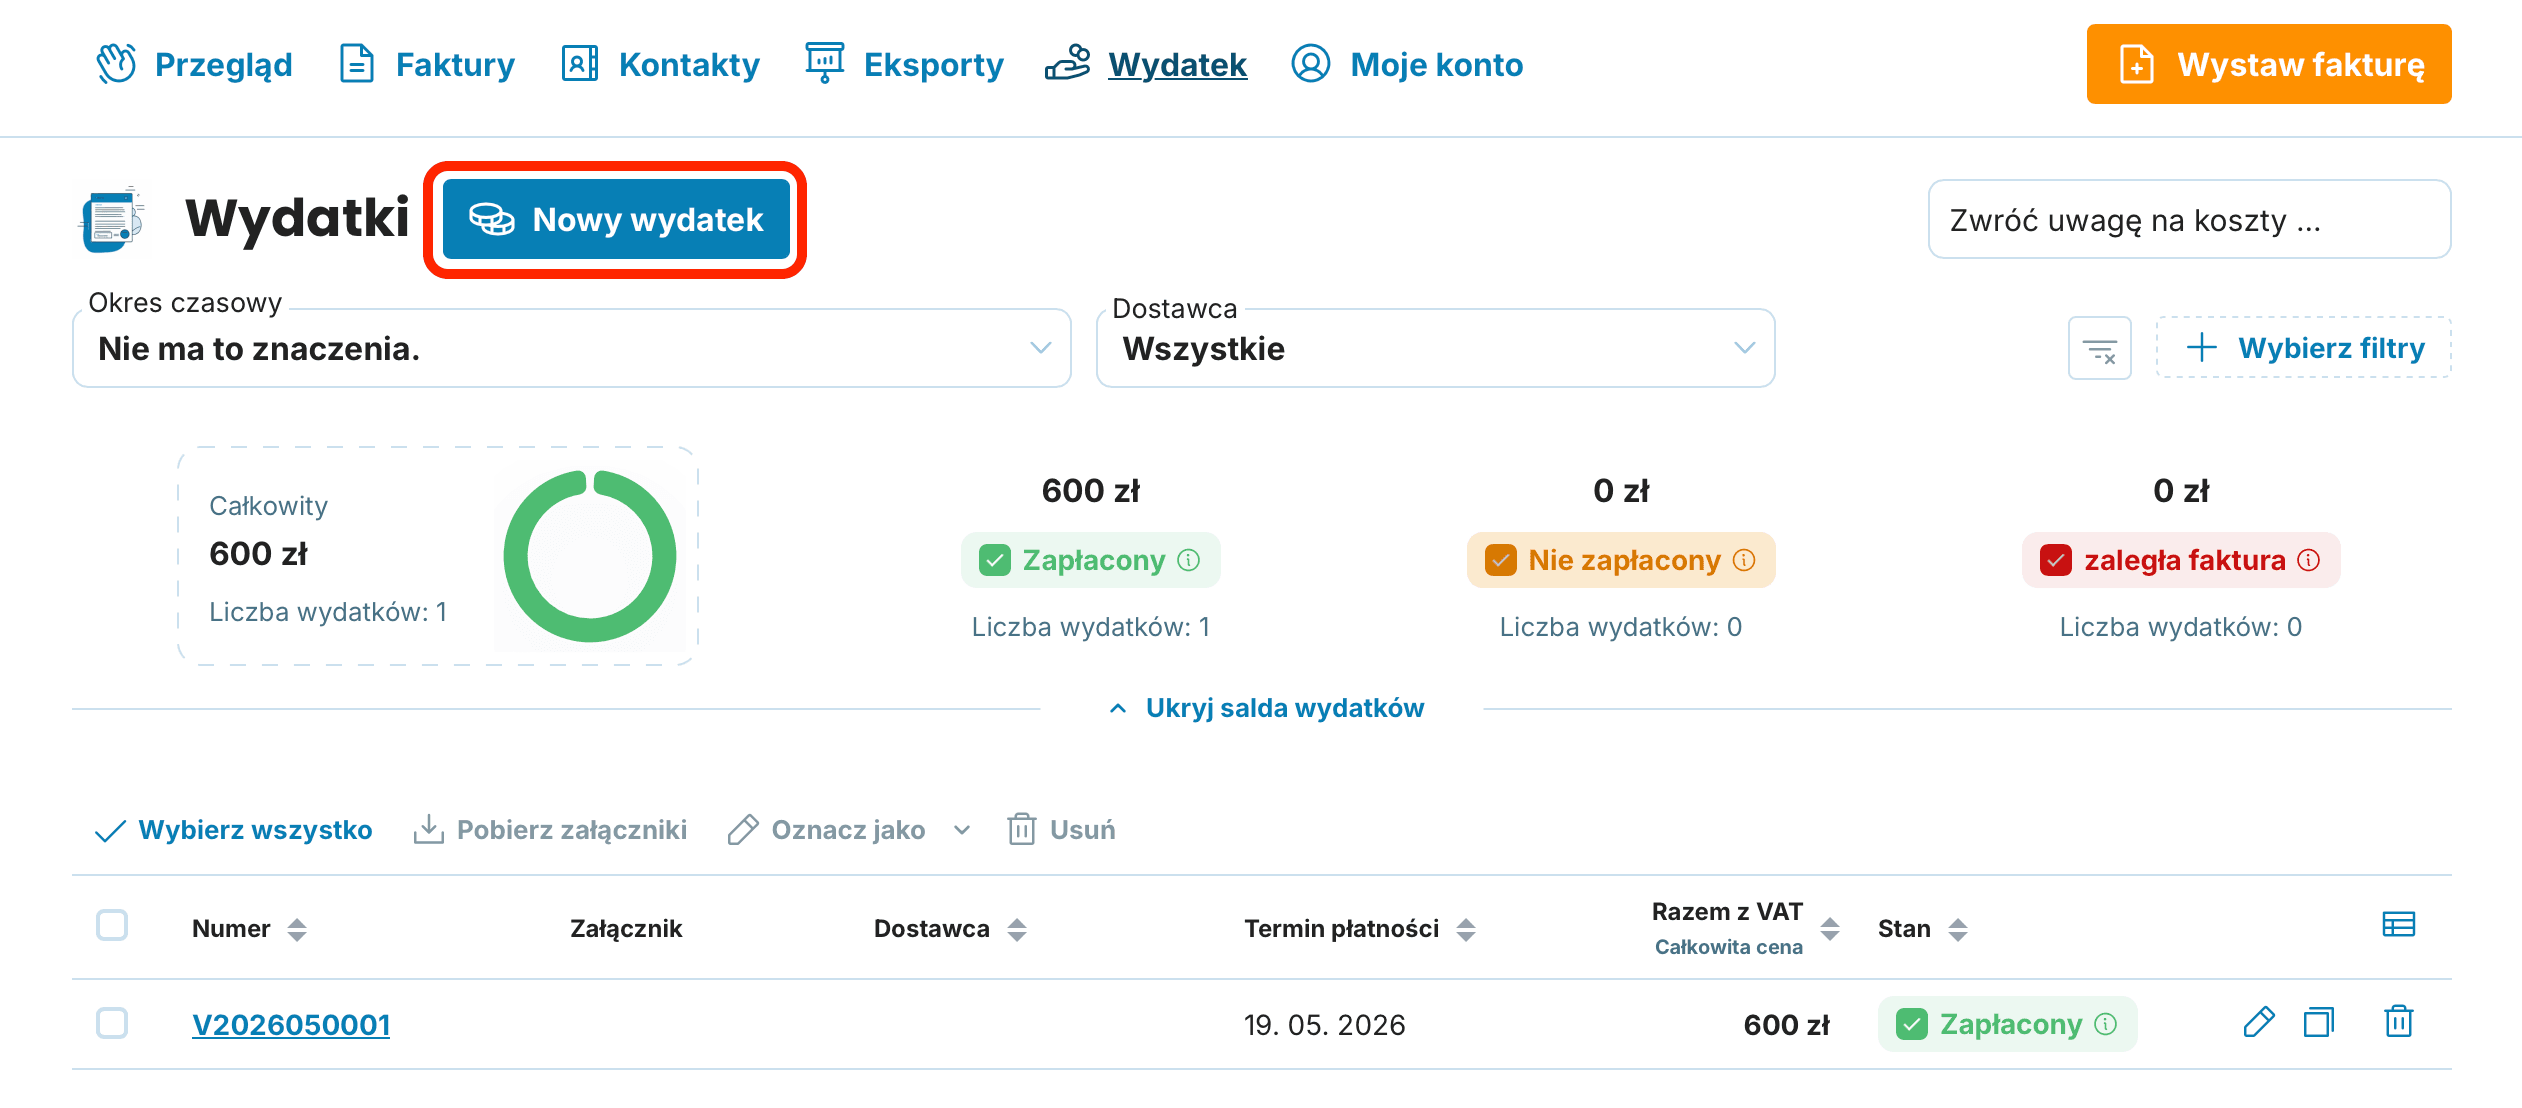
Listę wydatków otworzysz, klikając Wydatki w górnym pasku aplikacji. Znajdziesz tu wszystkie dotychczas zaewidencjonowane dokumenty uporządkowane chronologicznie.
Przy każdym wydatku widzisz podstawowe dane – numer, sprzedawcę, datę, kwotę, status płatności. Listę możesz sortować według dowolnej kolumny klikając strzałki w nagłówku – szybko znajdziesz na przykład wszystkie niezapłacone dokumenty lub wydatki od konkretnego dostawcy.
Jak dodać nowy wydatek krok po kroku
1. Kliknij Nowy wydatek
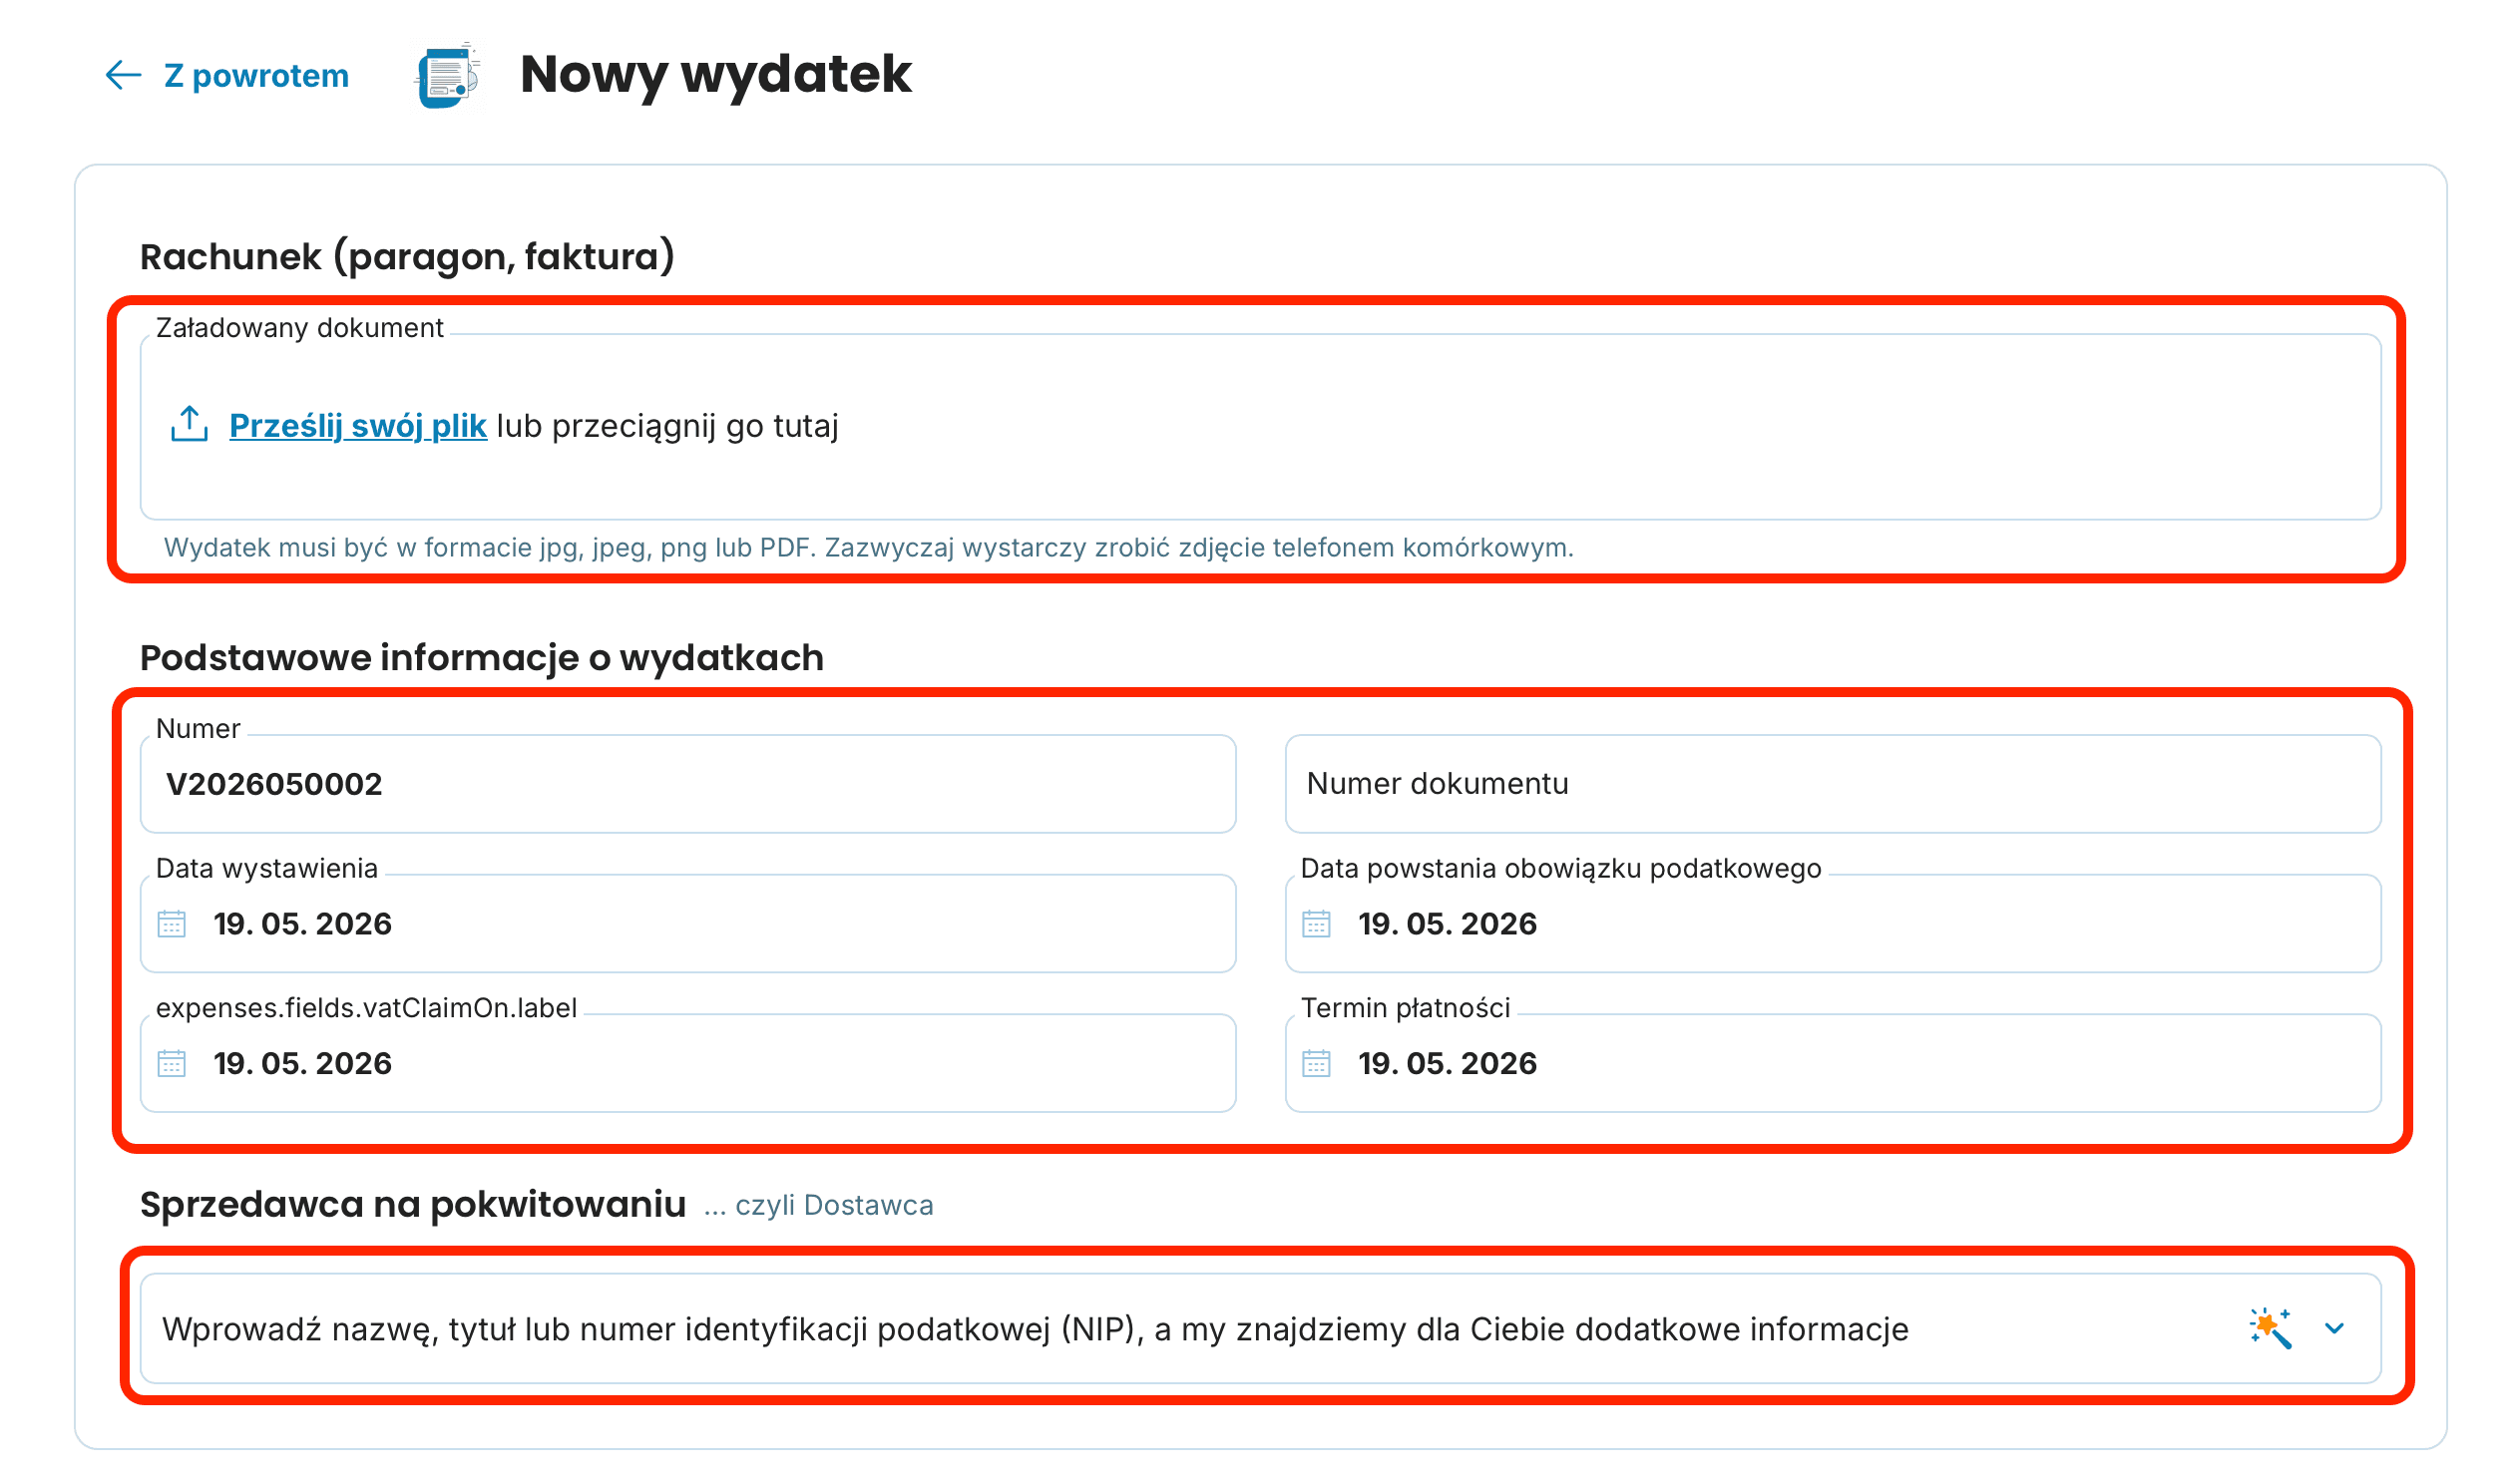
Na liście wydatków kliknij przycisk Nowy wydatek. Otworzy się formularz dodawania dokumentu.
2. Wgraj skan lub zdjęcie dokumentu
Polecamy zacząć od wgrania zdjęcia paragonu lub PDF otrzymanej faktury. Dokument masz wtedy zapisany bezpośrednio przy zapisie i nie musisz go szukać w segregatorze, gdy poprosi o niego księgowa lub urząd skarbowy.
3. Wypełnij dane z dokumentu
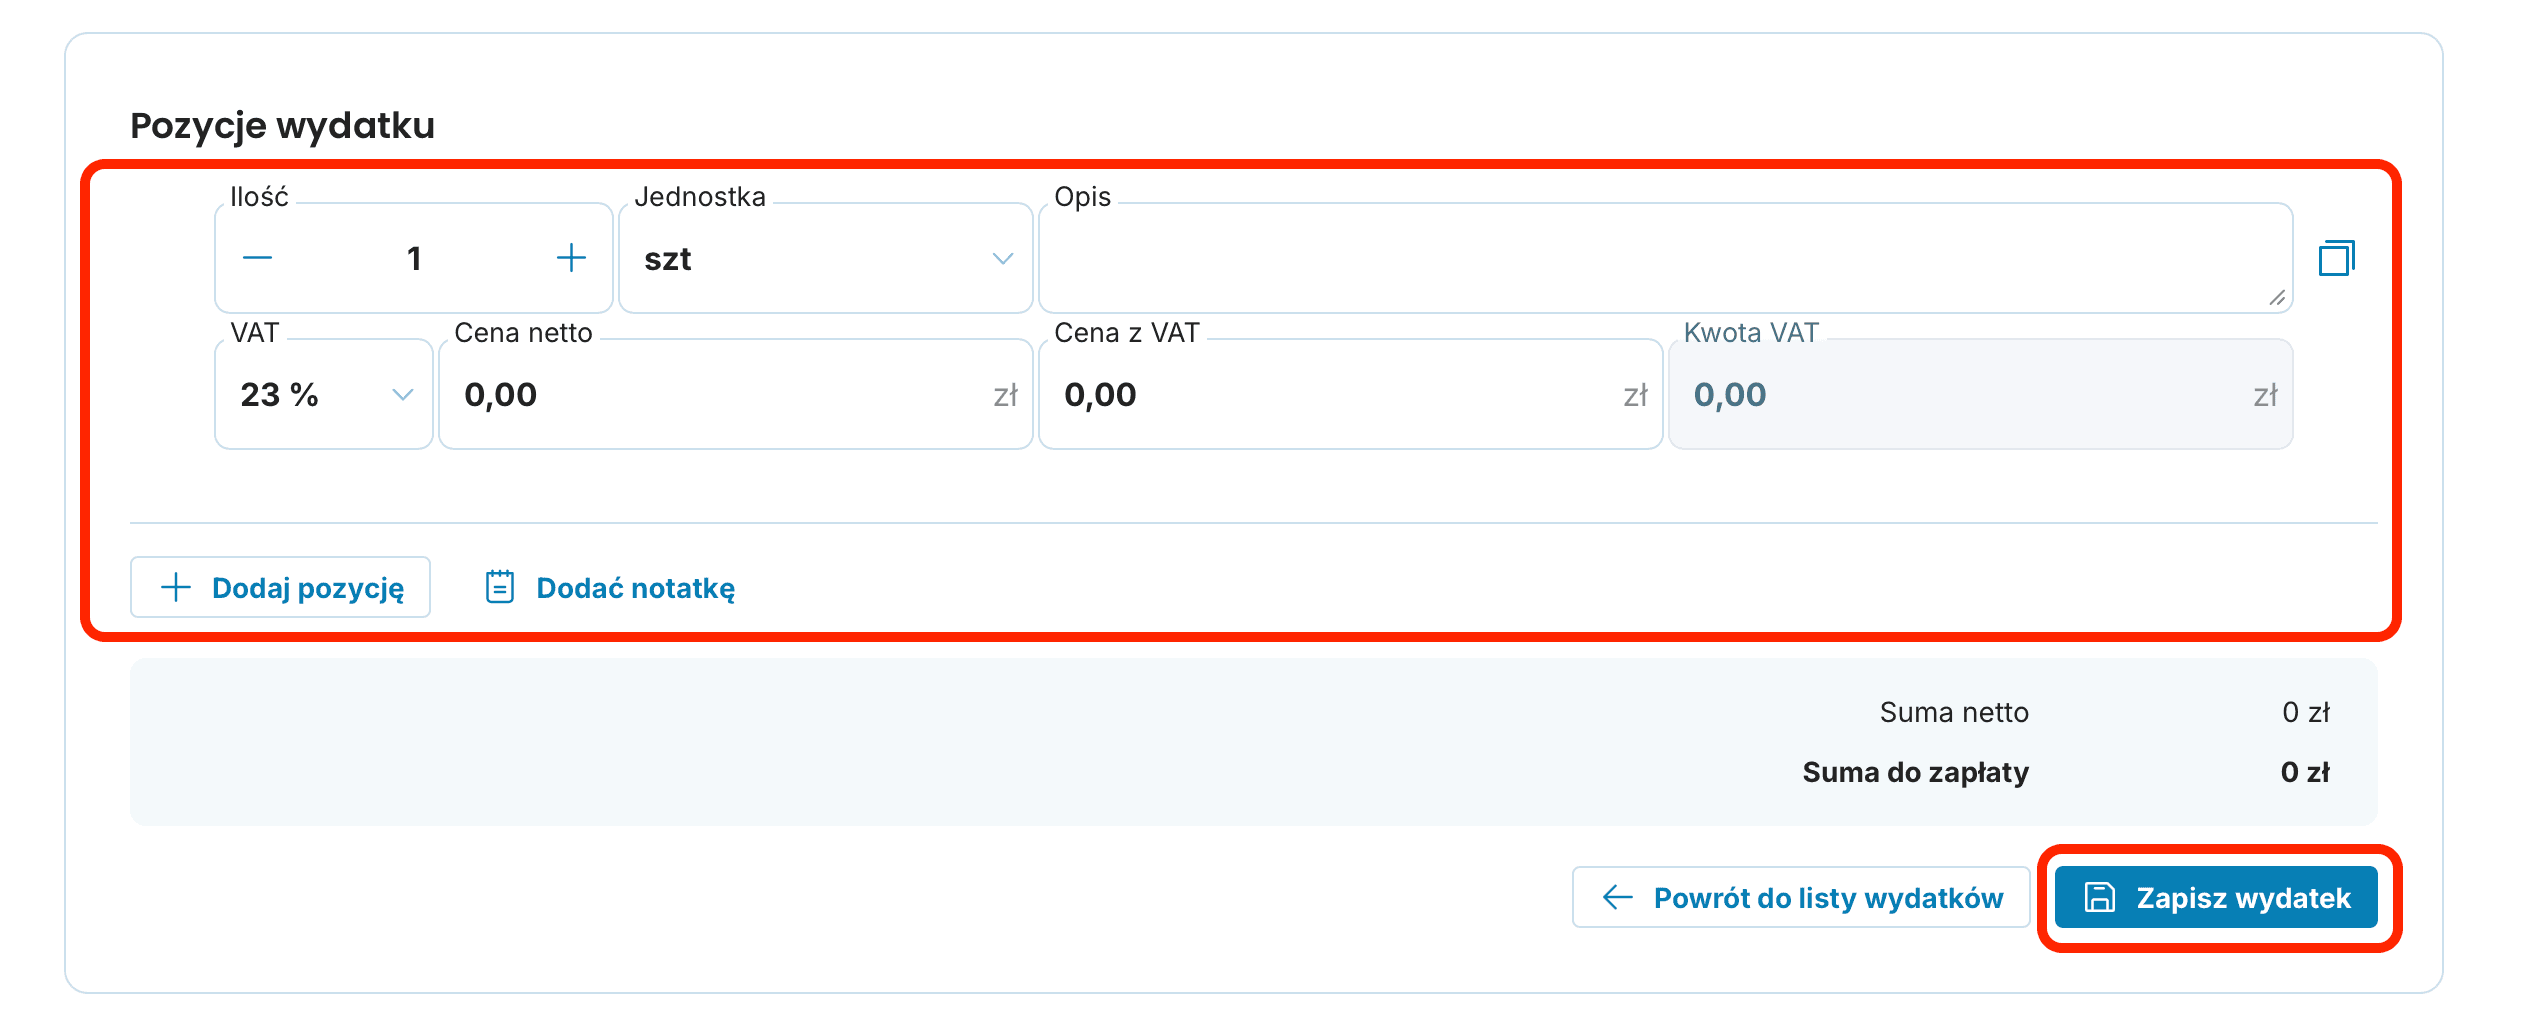
Formularz zawiera następujące pola:
Numer dokumentu – przepisz z faktury lub paragonu
Data wystawienia – kiedy dokument został wystawiony
Data dostawy – kiedy towar został dostarczony lub usługa wykonana. Ta data decyduje, do jakiego okresu rozliczeniowego VAT trafia wydatek
Data odliczenia VAT – zwykle taka sama jak data dostawy, ale może się różnić
Termin płatności – do kiedy należy zapłacić dokument
Sprzedawca na dokumencie – identyfikacja dostawcy
Pozycje wydatku z VAT – co kupiłeś, w jakiej kwocie i z jaką stawką VAT
Notatka – opcjonalnie, np. „zakup pod projekt XY" lub „podróż służbowa Kraków"
4. Zapisz wydatek klikając przycisk Zapisz wydatek
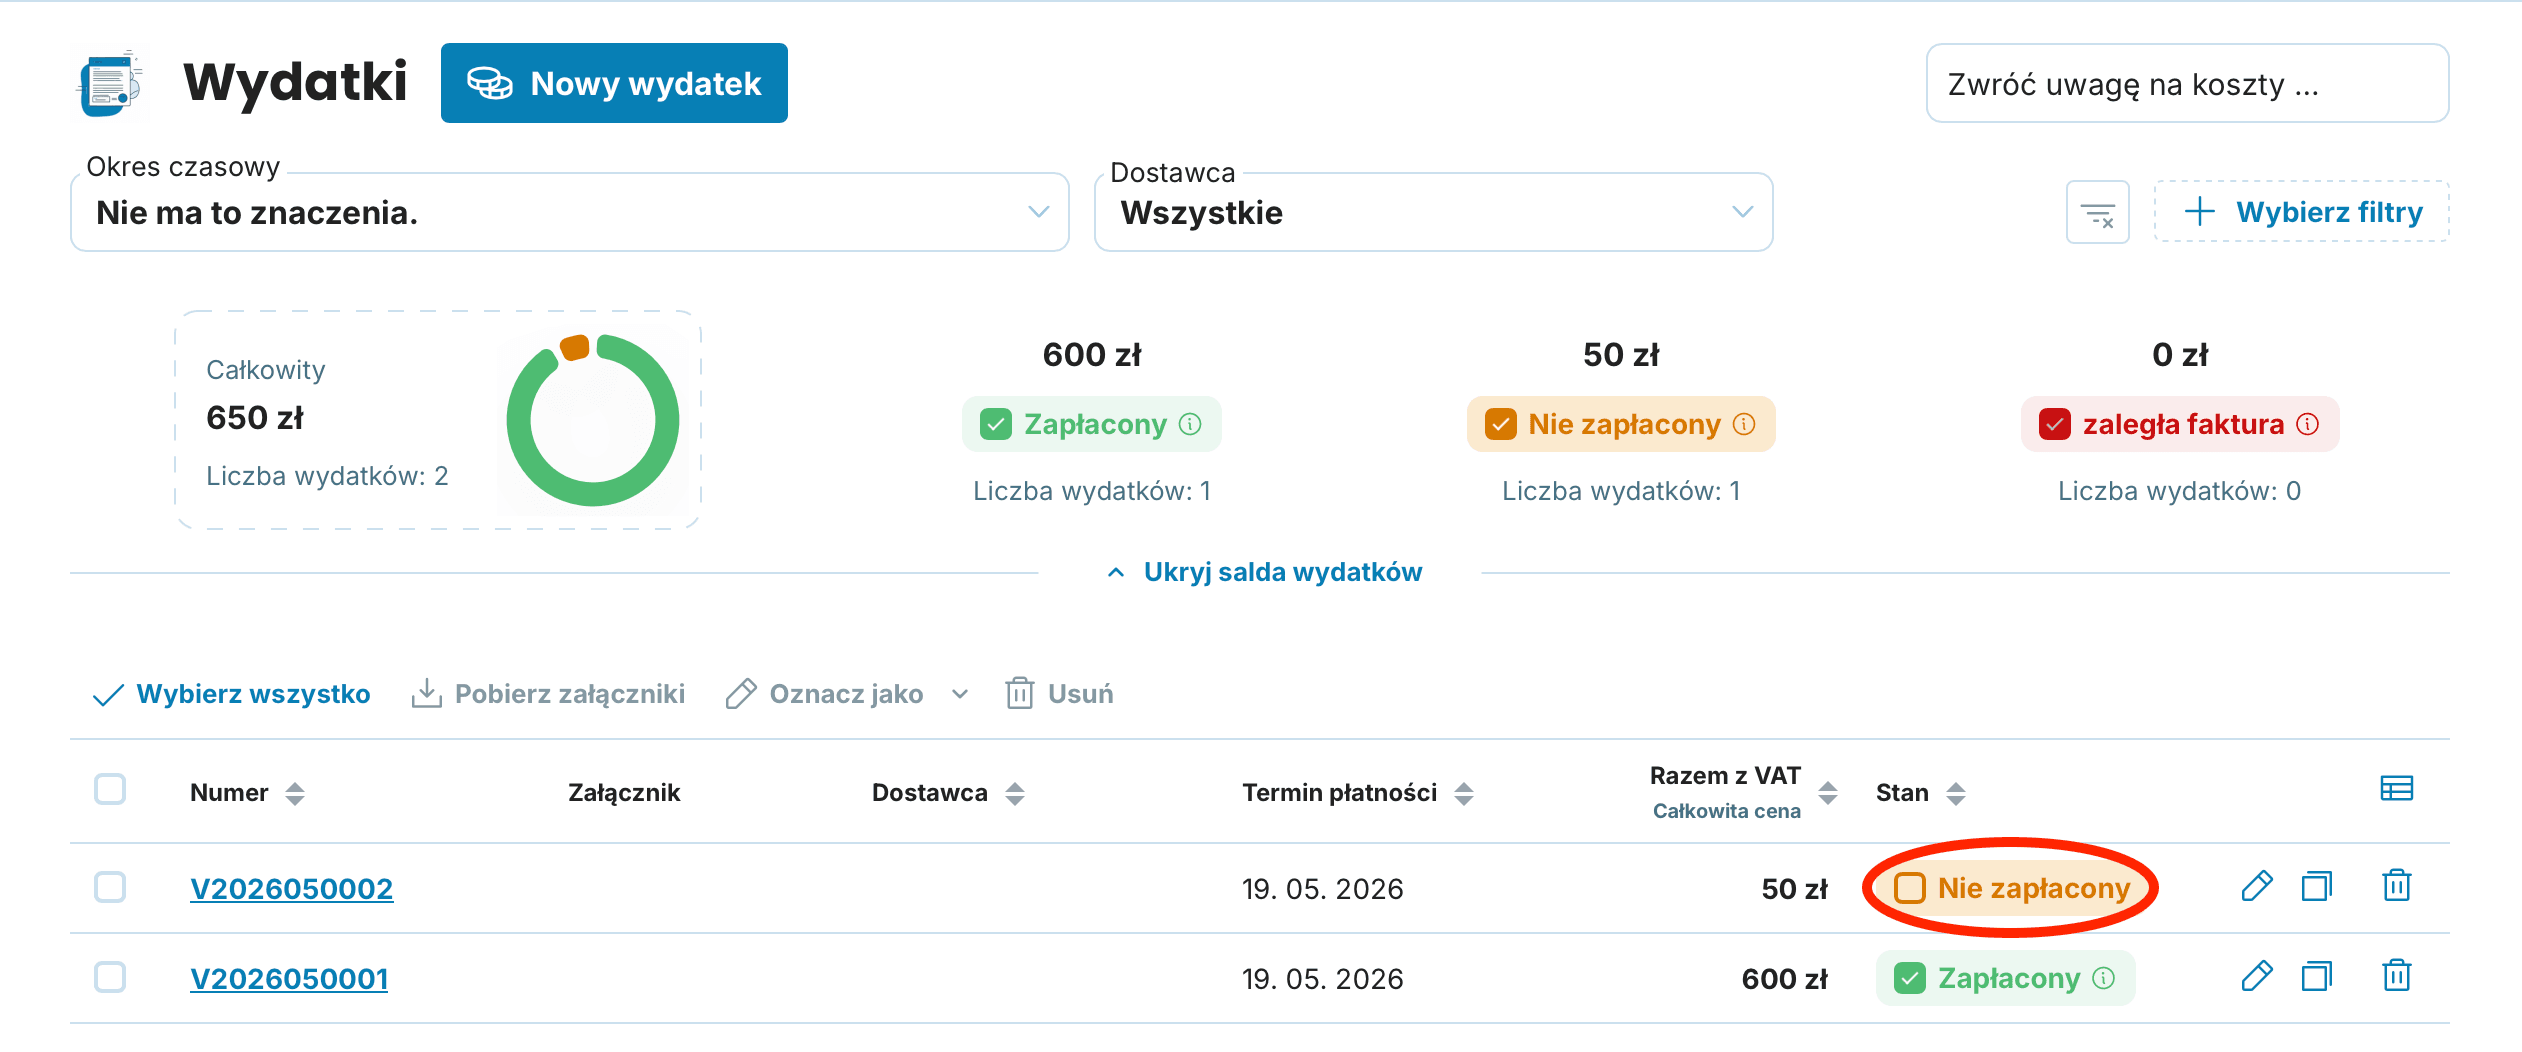
5. Oznacz wydatek jako zapłacony
Po zapisaniu wydatku w kolumnie Status możesz oznaczyć, że dokument został opłacony. Pomaga to utrzymać przegląd terminów płatności i cash flow.
Praca z wydatkami na liście
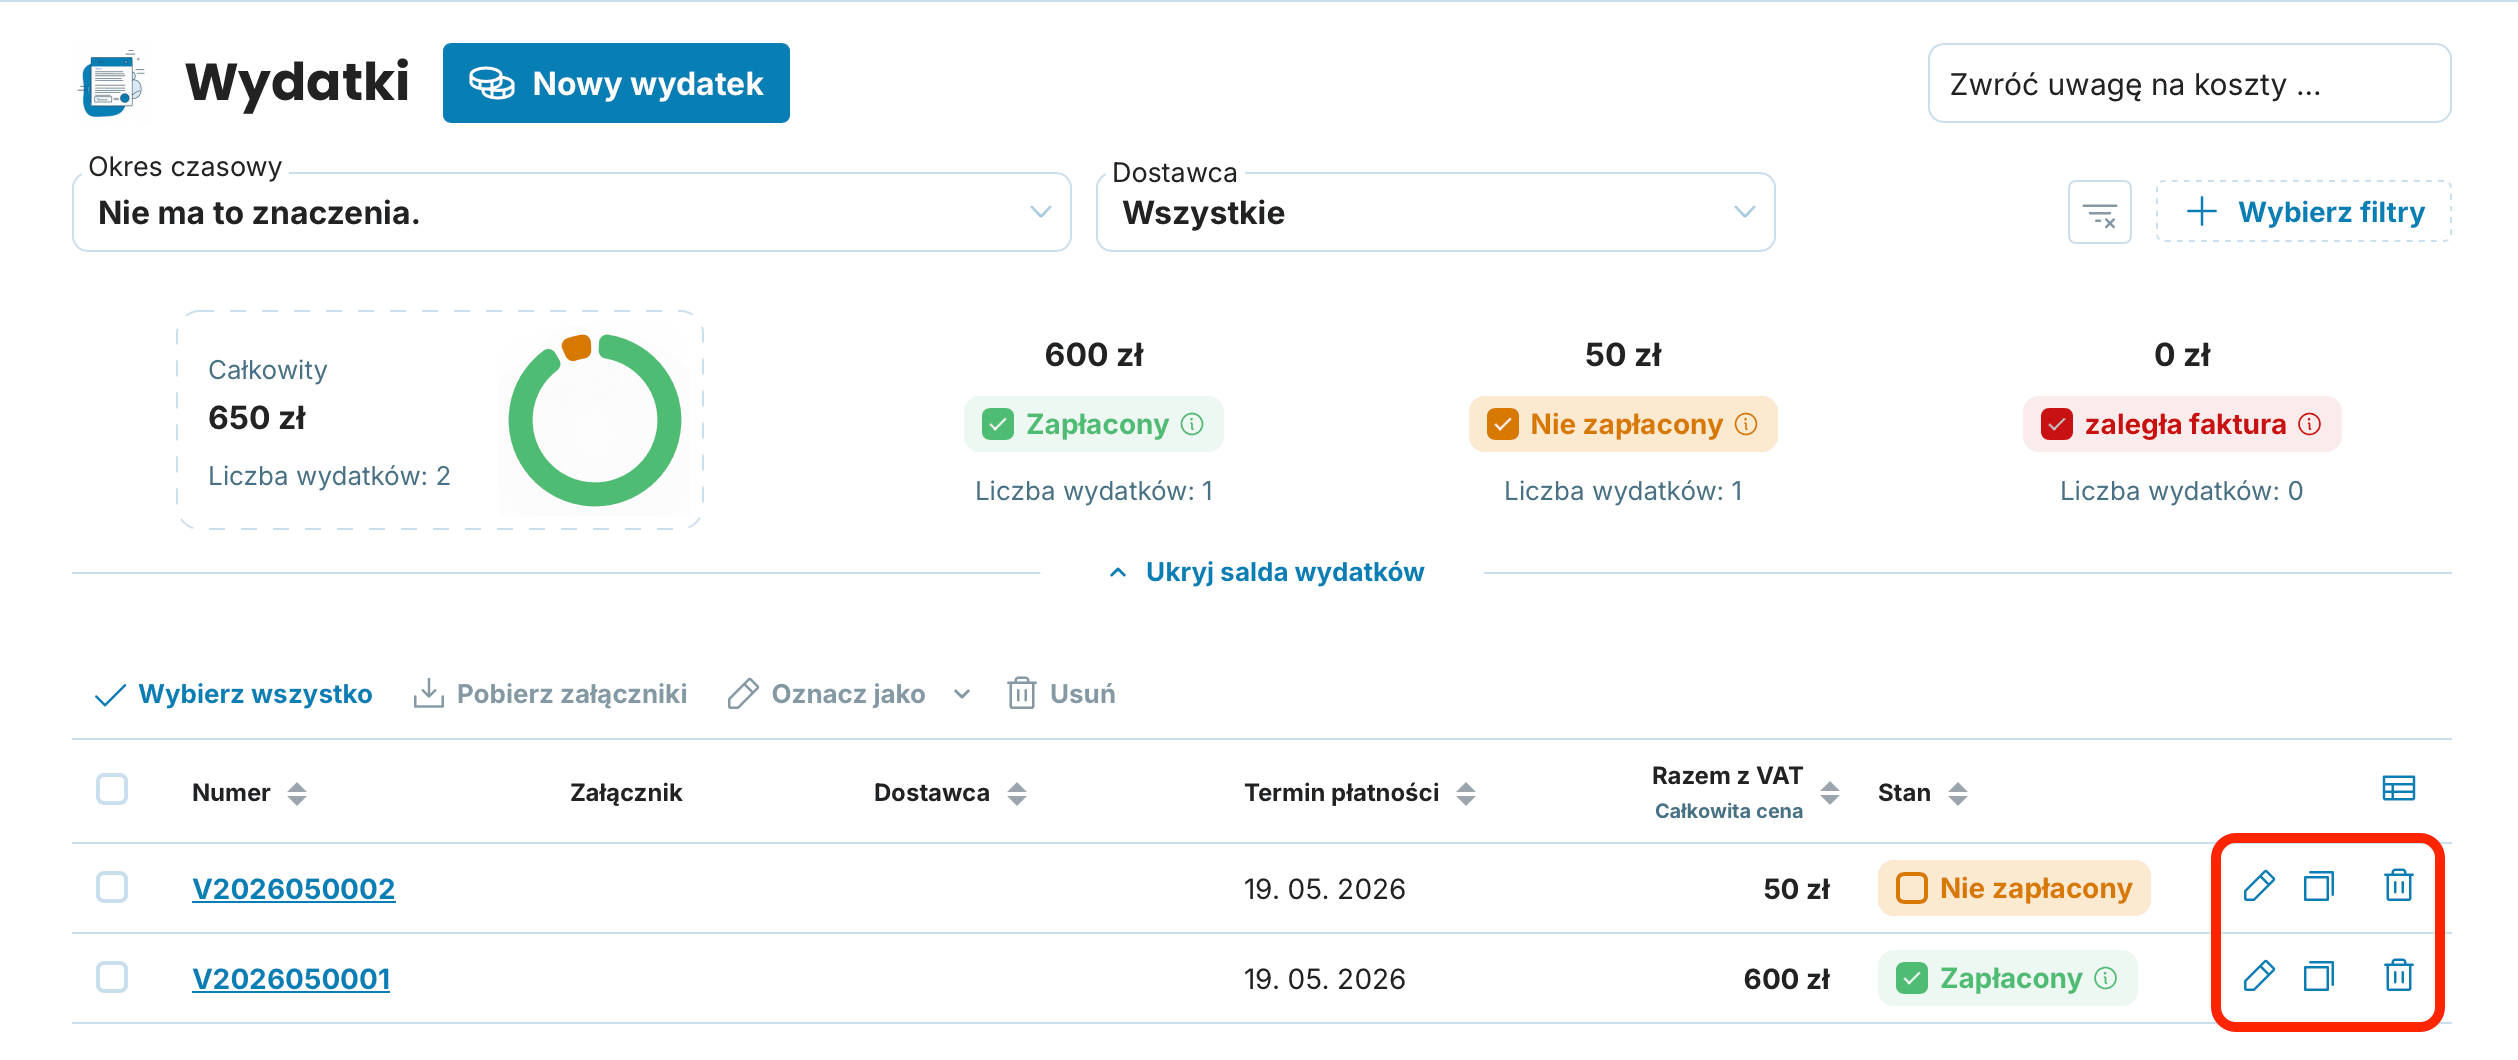
Po prawej stronie przy każdym wydatku znajdziesz trzy praktyczne funkcje:
Duplikuj – przydatne przy regularnych wydatkach (miesięczna subskrypcja, najem). Zamiast wypełniać od nowa, wystarczy zduplikować i zmienić datę oraz kwotę
Edytuj – dokument możesz edytować w dowolnym momencie (np. dodać zapomniany załącznik)
Usuń – usuwa wydatek z listy
Wydatki a JPK_V7 i KPiR
Ewidencja wydatków stanowi techniczną podstawę dla dwóch kluczowych zobowiązań:
JPK_V7M / JPK_V7K – elektroniczny plik z deklaracją VAT i ewidencją, składany do urzędu skarbowego co miesiąc lub kwartał. Każdy wydatek z naliczonym VAT, z którego chcesz odliczyć podatek naliczony, musi zostać zaraportowany w części ewidencyjnej.
KPiR (Podatkowa Księga Przychodów i Rozchodów) – jeśli rozliczasz się skalą podatkową lub podatkiem liniowym, wydatki firmowe wpisujesz do KPiR jako koszty uzyskania przychodu.
W obu przypadkach ewidencja w OnlineFakturowanie daje ci podsumowanie i daty wszystkich kosztów – do importu do programu księgowego lub przekazania księgowej.
Wskazówki dla wygodnej ewidencji wydatków
Dodawaj wydatki na bieżąco, nie pod koniec kwartału. Stos zaległych dokumentów demotywuje i zwiększa ryzyko, że o czymś zapomnisz
Zdjęcia paragonów wgrywaj od razu do aplikacji. Oszczędza to czas tobie i księgowej – nie musicie nic szukać
Sprawdzaj stawkę VAT. W Polsce funkcjonują stawki 23 %, 8 %, 5 % i 0 % – błędnie wpisana stawka zniekształci odliczenie
Przy regularnych wydatkach wykorzystaj duplikację. Miesięczną subskrypcję, najem lub abonament telefonu wypełnisz raz, a potem już tylko kopiujesz
Najczęstsze pytania
Czy jako czynny podatnik VAT mogę odliczyć VAT z każdego wydatku?
Nie. Odliczenie VAT przysługuje wyłącznie z wydatków związanych z prowadzoną działalnością gospodarczą i udokumentowanych prawidłowo wystawioną fakturą VAT od czynnego podatnika VAT. Z wydatków na cele prywatne lub od podmiotów niebędących podatnikami VAT odliczenie nie przysługuje.
Co z paragonem bez NIP nabywcy?
Paragon bez NIP nabywcy nie stanowi faktury i nie daje prawa do odliczenia VAT. Jeśli chcesz odliczyć VAT, poproś sprzedawcę o pełną fakturę VAT lub zadbaj o paragon z NIP do 450 zł brutto, który jest fakturą uproszczoną.
Jak zapanować nad wydatkami, gdy mam ich setki?
Korzystaj z sortowania według kolumn (data, sprzedawca, kwota) i z notatek przy poszczególnych dokumentach. Dokumenty z wgranym załącznikiem są ponadto zawsze do odnalezienia – nie musisz szperać w segregatorach.
Czy muszę ewidencjonować wydatki, jeśli rozliczam się ryczałtem?
Dla celów PIT przy ryczałcie nie odliczasz kosztów uzyskania przychodu, więc szczegółowa ewidencja wydatków pod PIT nie jest wymagana. Jeśli jednak jesteś czynnym podatnikiem VAT, musisz ewidencjonować zakupy do celów odliczenia VAT i raportowania w JPK_V7. Ewidencja przydaje się też do oceny rzeczywistej rentowności i decyzji o ewentualnej zmianie formy opodatkowania.
Czym jest faktura uproszczona i kiedy można ją wykorzystać?
Faktura uproszczona to dokument o uproszczonej treści, który można wystawić, gdy kwota brutto nie przekracza 450 zł (100 €). W praktyce najczęściej jest to paragon fiskalny z NIP nabywcy. Stanowi pełnoprawny dokument księgowy i daje prawo do odliczenia VAT tak samo jak zwykła faktura.
Czy mogę dodać wydatek wstecznie, np. dokument z poprzedniego roku?
Tak, wydatki można dodawać wstecznie bez ograniczeń. Najważniejsze jest wpisanie poprawnej daty dostawy – zgodnie z nią wydatek trafia do właściwego okresu rozliczeniowego VAT lub roku podatkowego.
Co zrobić z papierowym dokumentem po wgraniu do aplikacji?
Oryginały papierowych dokumentów należy archiwizować przez okres wskazany w przepisach (zwykle 5 lat licząc od końca roku kalendarzowego, w którym upłynął termin płatności podatku). Skan w aplikacji służy do szybkiego odnalezienia, ale oryginał zachowuje swoją wartość dokumentacyjną.
Porządek w wydatkach = spokojniejsza głowa przy rozliczeniach. A kiedy wszystko masz w OnlineFakturowanie w jednym miejscu, oszczędzasz czas sobie i swojej księgowej.