Duplikat faktury - kiedy i jak go wystawić
Czym jest duplikat faktury?
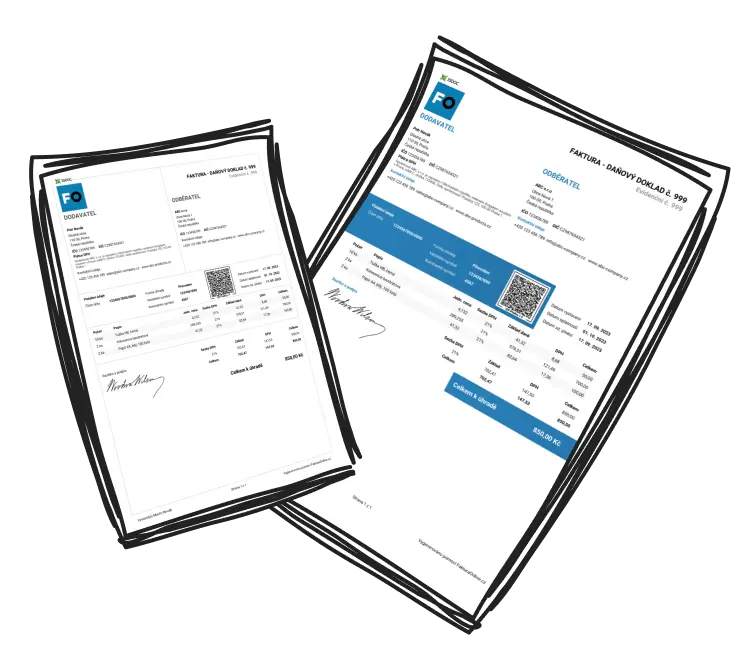
Duplikat faktury to ponowne wystawienie dokumentu w sytuacji, gdy oryginał zaginął albo uległ zniszczeniu. Zgodnie z ustawą o VAT taki duplikat traktuje się na równi z fakturą pierwotną - jest pełnoprawnym dokumentem księgowym, a nie jego „gorszą kopią".

Duplikat można wystawić zarówno do zwykłej faktury sprzedażowej, jak i do faktury korygującej. Co ważne, samo wystawienie duplikatu nie zmienia rozliczeń - nie powstaje przez nie nowy obowiązek podatkowy ani nowy przychód.
Kiedy można wystawić duplikat?
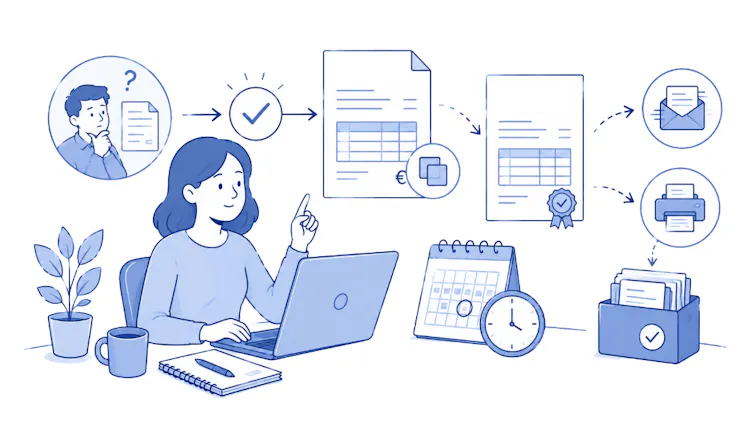
Duplikat wystawia się wyłącznie na wniosek nabywcy. Sprzedawca nie może zrobić tego „dla własnych potrzeb" - musi mieć prośbę drugiej strony. Przepisy nie określają jednak formy takiego wniosku, więc w praktyce wystarczy zwykłe zgłoszenie: pisemne, e-mailowe albo nawet telefoniczne.
Gdy nabywca zwróci się o duplikat, sprzedawca ma obowiązek go wystawić. Nie jest to więc uprzejmość, lecz powinność wynikająca z przepisów.
Duplikat faktury a KSeF - co się zmieniło?
Od kiedy e-faktura w Krajowym Systemie e-Faktur (KSeF) stała się standardem, rola klasycznego duplikatu wyraźnie się zawęziła.
Faktura ustrukturyzowana wystawiona w trybie online przez KSeF jest przechowywana bezpośrednio w systemie. Nie może więc zaginąć ani ulec zniszczeniu, a nabywca może w każdej chwili pobrać ją ponownie. W takim przypadku duplikatu w ogóle się nie wystawia - dokument po prostu pobiera się jeszcze raz z systemu.

Do faktur ustrukturyzowanych krążących w KSeF nie wystawia się duplikatów. Jeśli e-faktura zniknie z Twoich plików, wystarczy pobrać ją ponownie z systemu - jest tam bezpiecznie przechowywana.
Duplikat pozostaje jednak potrzebny wszędzie tam, gdzie faktura krąży poza KSeF. Dotyczy to m.in. faktur papierowych, faktur elektronicznych przesyłanych poza systemem, dokumentów udostępnianych osobom prywatnym (sprzedaż B2C) i części nabywców zagranicznych, a także faktur wystawianych w trybie offline oraz w czasie awarii lub niedostępności KSeF. Jeżeli fakturę ustrukturyzowaną udostępniono nabywcy poza KSeF i egzemplarz ten zaginął, sprzedawca udostępnia ją ponownie, oznaczając kodem QR.
Harmonogram obowiązkowego KSeF:
Od 1 lutego 2026 - największe firmy (obrót powyżej 200 mln zł) oraz obowiązek odbierania faktur dla wszystkich podatników; od 1 kwietnia 2026 - pozostali przedsiębiorcy; od 1 stycznia 2027 - najmniejsze firmy (sprzedaż do 10 tys. zł miesięcznie). Sankcje za błędy w KSeF są zawieszone do 31 grudnia 2026.
Jak wystawić duplikat i co powinien zawierać?
Duplikat powinien zawierać te same dane co faktura pierwotna. Różnice są zasadniczo dwie: dokument może dodatkowo nosić oznaczenie „DUPLIKAT" oraz datę jego wystawienia. Numer, kwoty, strony transakcji i pozostałe elementy pozostają bez zmian.
Sposób ponownego wystawienia zależy od tego, jaki dokument zaginął. Fakturę papierową wystawia się ponownie na podstawie danych z egzemplarza sprzedawcy lub nabywcy. Fakturę elektroniczną (poza KSeF) można udostępnić ponownie albo wystawić na nowo zgodnie z danymi z egzemplarza posiadanego przez nabywcę.

Spółka sprzedała towar osobie prywatnej i wystawiła fakturę papierową. Po dwóch miesiącach nabywca zgłosił jej zgubienie i poprosił o duplikat. Ponieważ dokument krążył poza KSeF, spółka może wystawić duplikat faktury papierowej - z tą samą treścią, uzupełniony o datę wystawienia i słowo DUPLIKAT.
Skutki podatkowe duplikatu (VAT i PIT)
Sam duplikat nie przesuwa daty przychodu u sprzedawcy - pozostaje ona taka jak na fakturze pierwotnej. Inaczej wygląda to po stronie nabywcy, który rozlicza koszt i VAT.
W zakresie VAT liczą się trzy sytuacje. Jeśli przedsiębiorca otrzymał oryginał i już odliczył VAT, duplikat jedynie potwierdza transakcję - nie wykazuje się go ponownie w rejestrze VAT. Jeśli w ogóle nie otrzymał oryginału, duplikat jest podstawą do odliczenia w okresie jego otrzymania lub w jednym z trzech kolejnych okresów (przy rozliczeniu miesięcznym) albo dwóch kolejnych (przy kwartalnym). Jeśli natomiast miał oryginał, ale go zgubił, prawo do odliczenia już powstało - duplikat nie tworzy nowego terminu.
W podatku dochodowym zasada jest podobna. Gdy przedsiębiorca nie otrzymał wcześniej faktury, momentem poniesienia kosztu jest data wystawienia duplikatu. Gdy koszt był już ujęty, duplikat tylko potwierdza wydatek.
Najprostszy sposób, by uniknąć problemu z zagubionymi dokumentami, to trzymać wszystkie wystawione faktury w jednym miejscu. W FakturaOnline (onlinefakturowanie.pl) faktury pozostają w historii Twojego konta, a integracja z KSeF pozwala korzystać z e-faktur zgodnie z obowiązującymi przepisami - dzięki temu dokument nie ginie w mailach.
Osobno warto pamiętać o duplikatach dotyczących poprzednich lat. Jeżeli koszt z duplikatu odnosi się do roku, za który złożono już zeznanie roczne, należy ująć go w okresie, w którym powinna trafić faktura pierwotna, i skorygować rozliczenie.
Najczęściej zadawane pytania?
1. Czy duplikat faktury ma taką samą moc jak oryginał?
Tak. Duplikat traktuje się na równi z fakturą pierwotną - to pełnoprawny dokument księgowy, na podstawie którego można rozliczyć koszt i VAT.
2. Kto wystawia duplikat faktury?
Duplikat wystawia sprzedawca, ale wyłącznie na wniosek nabywcy. Sprzedawca nie może zrobić tego z własnej inicjatywy, dla własnych potrzeb.
3. Czy do e-faktury z KSeF trzeba wystawiać duplikat?
Nie. Faktura ustrukturyzowana jest przechowywana w systemie KSeF i nie może zaginąć - nabywca w każdej chwili pobiera ją ponownie, bez potrzeby wystawiania duplikatu.
4. Co powinien zawierać duplikat faktury?
Te same dane co faktura pierwotna. Dodatkowo może zawierać datę wystawienia oraz oznaczenie „DUPLIKAT".
Duplikat faktury o czym warto pamiętać:
Duplikat to nie żadne obejście przepisów, lecz zwykłe, przewidziane prawem narzędzie na wypadek, gdy dokument zaginie lub ulegnie zniszczeniu. W erze obowiązkowego KSeF jego rola się zawęziła - dla e-faktur krążących w systemie wystarczy ponowne pobranie - ale wszędzie tam, gdzie faktura funkcjonuje poza KSeF, duplikat wciąż pozostaje w pełni aktualny. Najlepszą profilaktyką jest jednak porządek w dokumentach: gdy wszystkie faktury masz w jednym miejscu, po duplikat zwykle w ogóle nie musisz sięgać.
jest proste dla każdegoWystaw fakturę