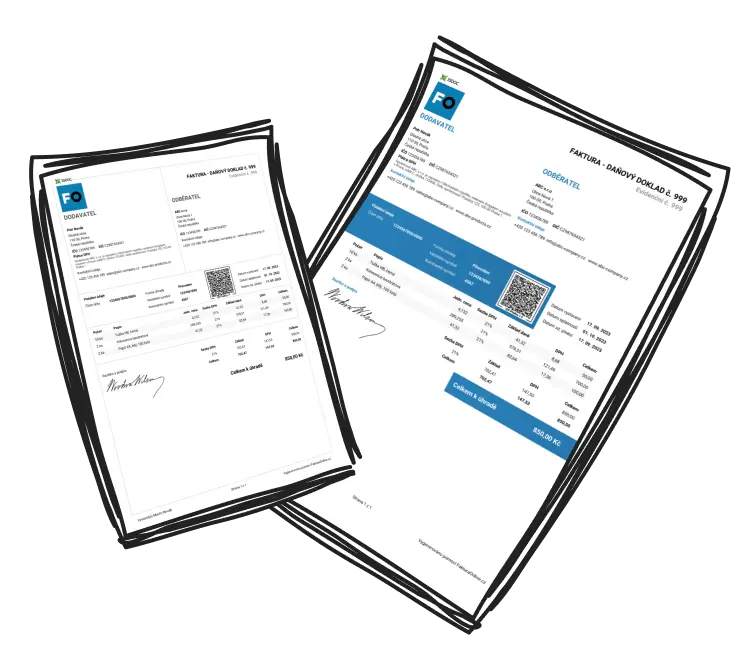
Faktura walutowa - jak wystawić i przeliczyć kurs waluty
Czym jest faktura walutowa?
Faktura walutowa to faktura wystawiona w walucie innej niż polski złoty – najczęściej w euro, dolarach amerykańskich lub funtach. Można ją wystawić nie tylko w transakcjach z kontrahentami zagranicznymi, lecz także między polskimi przedsiębiorcami. Przepisy tego nie zabraniają.
Faktura w walucie obcej zawiera te same elementy co zwykła faktura. Jest jednak jeden warunek: kwota podatku VAT musi być wykazana w złotych. Pozostałe wartości – netto i brutto – mogą pozostać w walucie obcej. Kwoty na fakturze zaokrągla się do pełnych groszy.

Na fakturze walutowej kwota VAT zawsze musi być wyrażona w złotych. To jedyne twarde ograniczenie – wartość netto i brutto możesz podać w walucie obcej, ale sam podatek przeliczasz na złote według właściwego kursu.
Jaki kurs waluty zastosować?
Zasady przeliczania reguluje ustawa o VAT. Zależą one od tego, kiedy wystawiasz fakturę względem momentu powstania obowiązku podatkowego. W VAT obowiązek podatkowy powstaje co do zasady w chwili dostawy towaru lub wykonania usługi – albo wcześniej, jeśli wcześniej otrzymasz zapłatę.
Faktura wystawiona w dniu obowiązku podatkowego lub później
Jeśli fakturę wystawiasz w dniu powstania obowiązku podatkowego lub po nim, do przeliczenia VAT stosujesz średni kurs NBP z ostatniego dnia roboczego poprzedzającego ten dzień. Zamiast NBP możesz też skorzystać z kursu Europejskiego Banku Centralnego.
Faktura wystawiona przed powstaniem obowiązku podatkowego
Fakturę sprzedaży możesz wystawić nawet 60 dni przed dostawą towaru lub wykonaniem usługi. Wtedy stosujesz średni kurs NBP z ostatniego dnia roboczego poprzedzającego dzień wystawienia faktury.

Kurs EBC jako alternatywa
Zamiast kursu NBP możesz konsekwentnie stosować ostatni kurs wymiany opublikowany przez Europejski Bank Centralny na dzień poprzedzający powstanie obowiązku podatkowego. Waluty inne niż euro przelicza się wtedy najpierw względem euro.
Wspólny kurs dla VAT i podatku dochodowego
W podatku dochodowym również przeliczasz przychód w walucie obcej według średniego kursu NBP z ostatniego dnia roboczego poprzedzającego jego powstanie. Różnica polega na tym, że przychód powstaje w dacie najwcześniejszego ze zdarzeń: wystawienia faktury, dostawy towaru albo otrzymania zapłaty.
Żeby nie prowadzić dwóch osobnych wyliczeń, możesz stosować dla VAT ten sam kurs co w podatku dochodowym.
Jeśli zdecydujesz się na wspólny kurs dla VAT i podatku dochodowego, musisz go stosować przez co najmniej 12 kolejnych miesięcy. Wyboru nie trzeba nigdzie zgłaszać – wystarczy, że będziesz go konsekwentnie przestrzegać.
Faktura walutowa w KSeF
Od 1 kwietnia 2026 roku Krajowy System e-Faktur (KSeF) jest obowiązkowy dla większości przedsiębiorców – duże firmy korzystają z niego od 1 lutego 2026 roku, a najmniejsze podmioty dołączą od 1 stycznia 2027 roku. Zasady przeliczania walut się nie zmieniły: VAT nadal przeliczasz na złote według kursu z właściwego dnia.
W strukturze e-faktury pole „KodWaluty" wypełnia się zawsze; dla waluty obcej wpisujesz trzyliterowy kod ISO, np. EUR lub USD. Kurs przeliczeniowy podaje się w polu „KursWaluty" z dokładnością do sześciu miejsc po przecinku.

W KSeF ważne jest też prawidłowe ustalenie daty wystawienia. Fakturę uznaje się za wystawioną w dniu przesłania do systemu. Jeśli jednak data z pola P_1 jest wcześniejsza niż dzień wysyłki, faktura trafia do trybu offline i za datę wystawienia przyjmuje się datę z pola P_1. To właśnie ta data decyduje o tym, z którego dnia weźmiesz kurs.
Różnice kursowe – o czym pamiętać
Jeśli zapłatę otrzymujesz lub regulujesz w walucie obcej, mogą powstać różnice kursowe. Wynikają one z tego, że kurs w dniu wystawienia faktury różni się od kursu w dniu faktycznej zapłaty.
Dodatnie różnice kursowe zwiększają przychody, a ujemne – koszty. Rozlicza się je w podatku dochodowym, a nie w VAT. To osobne zagadnienie od samego przeliczenia faktury, ale warto o nim pamiętać, bo bezpośrednio wpływa na wynik podatkowy.
Najczęściej zadawane pytania?
1. Czy fakturę walutową można wystawić polskiemu kontrahentowi?
Tak. Przepisy nie zabraniają wystawiania faktur w walucie obcej między polskimi przedsiębiorcami. Trzeba tylko pamiętać, że kwota VAT musi być wykazana w złotych.
2. Czy na fakturze walutowej trzeba podać zastosowany kurs?
Przepisy o elementach faktury nie wymagają tego wprost. W praktyce wielu przedsiębiorców podaje datę i wartość kursu, bo ułatwia to wykrycie ewentualnego błędu. W KSeF kurs podaje się obowiązkowo w polu „KursWaluty".
3. Jaki kurs stosuję, gdy wystawiam fakturę przed wykonaniem usługi?
Średni kurs NBP z ostatniego dnia roboczego poprzedzającego dzień wystawienia faktury.
4. Czym różni się kurs dla VAT od kursu dla podatku dochodowego?
Sama zasada jest taka sama – średni kurs NBP z dnia roboczego poprzedzającego. Inny bywa moment odniesienia: w VAT liczy się obowiązek podatkowy, a w podatku dochodowym najwcześniejsze ze zdarzeń (wystawienie faktury, dostawa lub zapłata). Można jednak stosować wspólny kurs dla obu podatków.
Podsumowanie:
Faktura walutowa nie musi być kłopotliwa. Klucz to jedno: prawidłowo ustalić dzień, z którego bierzesz kurs, i pamiętać, że VAT zawsze przeliczasz na złote. Gdy działasz w KSeF, punktem odniesienia staje się data wystawienia faktury – dlatego warto ją weryfikować przed każdą wysyłką do systemu. Jeśli te dwie kwestie masz pod kontrolą, rozliczenie z zagranicznym czy krajowym kontrahentem w euro lub dolarach przebiega bez niespodzianek.