Faktura korygująca a nota korygująca - różnice i zasady wystawiania
Faktura korygująca – co to jest i kto ją wystawia
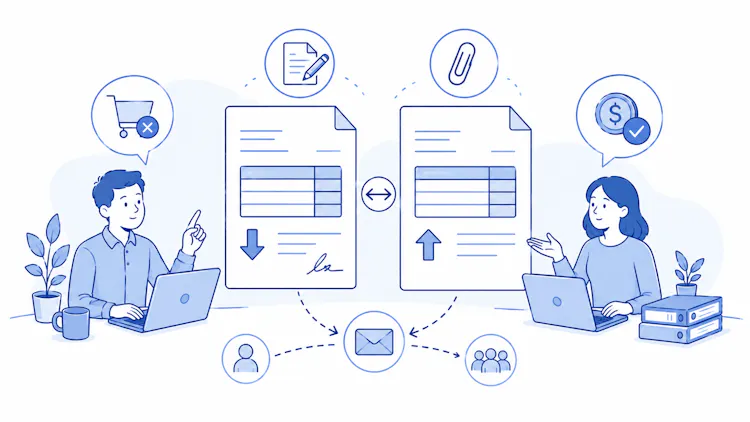
Faktura korygująca to dokument, którym poprawia się fakturę, która trafiła już do obrotu, czyli została przekazana nabywcy. Wystawić może ją wyłącznie sprzedawca – czyli firma, która wystawiła fakturę pierwotną. Zgodnie z ustawą o VAT fakturę korygującą wystawia się, gdy po wystawieniu faktury pierwotnej:
zmieniła się podstawa opodatkowania lub kwota podatku (np. udzielono rabatu);
nabywca zwrócił towar lub opakowania;
zwrócono nabywcy całość lub część zapłaty (np. zaliczki);
stwierdzono pomyłkę w jakiejkolwiek pozycji faktury.
Faktura korygująca powinna zawierać przede wszystkim:
Kolejny numer i datę wystawienia, numer identyfikujący w KSeF faktury pierwotnej (jeśli został jej nadany), dane z faktury pierwotnej oraz nazwę towaru lub usługi objętych korektą. Jeśli korekta wpływa na kwoty – trzeba podać kwotę korekty podstawy opodatkowania lub podatku. W pozostałych przypadkach wskazuje się prawidłową treść poprawianych pozycji. W praktyce podaje się też przyczynę korekty – w strukturze KSeF jest to osobne, wymagane pole.
Nota korygująca – czym była i dlaczego zniknęła
Nota korygująca działała odwrotnie niż faktura korygująca – wystawiał ją nabywca, a nie sprzedawca. Służyła wyłącznie do poprawiania drobnych błędów formalnych, które nie miały wpływu na wartość transakcji, takich jak:
data wystawienia faktury;
nazwy i adresy sprzedawcy oraz nabywcy (również literówki);
numer NIP jednej ze stron;
data dostawy towaru lub wykonania usługi;
nazwa towaru lub usługi.
Nota korygująca nigdy nie mogła zmieniać kwoty, stawki VAT ani podstawy opodatkowania – do tego zawsze potrzebna była faktura korygująca. Dodatkowo wymagała akceptacji sprzedawcy.

Od 1 lutego 2026 roku przepisy regulujące noty korygujące zostały uchylone. Nabywca nie może już wystawić noty korygującej – ani do faktur wystawionych po tej dacie, ani do starszych. Każdą pomyłkę, nawet najdrobniejszą, poprawia dziś sprzedawca fakturą korygującą.
Jak korygować błędy na fakturze dzisiaj
Po zmianie przepisów zostało jedno narzędzie zamiast dwóch. Wszystkie błędy – zarówno te wpływające na kwoty, jak i czysto formalne (literówki, zły adres, błędny NIP) – poprawia sprzedawca, wystawiając fakturę korygującą.
W praktyce wygląda to tak: jeśli nabywca zauważy błąd, zgłasza go sprzedawcy. Sprzedawca wystawia ustrukturyzowaną fakturę korygującą w KSeF i powiązuje ją z numerem KSeF faktury pierwotnej. Dzięki temu każda korekta jest jednoznacznie przypisana do konkretnego dokumentu.

Warto pamiętać, że faktury, która trafiła do KSeF i otrzymała swój numer, nie da się anulować. To dodatkowy argument, by dane na fakturze sprawdzać jeszcze przed wysłaniem jej do systemu.
Faktura korygująca a nota korygująca – najważniejsze różnice
Cecha |
Faktura korygująca |
Nota korygująca (do 31.01.2026) |
|---|---|---|
Kto wystawia |
sprzedawca |
nabywca |
Jakie błędy |
wszystkie, w tym kwoty i stawki VAT |
tylko drobne formalne |
Akceptacja drugiej strony |
nie jest wymagana |
wymagana (akceptacja sprzedawcy) |
Wpływ na podstawę i VAT |
tak |
nie |
Status od 1 lutego 2026 |
obowiązuje – jedyne narzędzie korekty |
zniesiona, nie można jej wystawić |
Harmonogram obowiązkowego KSeF:
Od 1 lutego 2026 r. e-faktury wystawiają najwięksi podatnicy (sprzedaż powyżej 200 mln zł za 2024 rok), a odbierać faktury z KSeF muszą już wszyscy. Od 1 kwietnia 2026 r. obowiązek wystawiania obejmuje pozostałych podatników VAT. Najmniejsze firmy (sprzedaż do 10 tys. zł miesięcznie) dołączają od 1 stycznia 2027 r. Noty korygujące zostały zniesione dla wszystkich już od 1 lutego 2026 roku.
Najczęściej zadawane pytania?
1. Kto może wystawić fakturę korygującą?
Fakturę korygującą wystawia wyłącznie sprzedawca, czyli firma, która wystawiła fakturę pierwotną. Nabywca nie ma takiej możliwości.
2. Czy nabywca może dziś wystawić notę korygującą?
Nie. Od 1 lutego 2026 roku noty korygujące zostały zniesione. Jeśli nabywca zauważy błąd, zgłasza go sprzedawcy, a ten wystawia fakturę korygującą.
3. Jak poprawić błędny NIP nabywcy na fakturze?
Dziś błędny NIP poprawia sprzedawca fakturą korygującą. Wcześniej wystarczała nota korygująca wystawiona przez nabywcę, ale ta opcja już nie obowiązuje.
4. Czy fakturę wystawioną w KSeF można anulować?
Nie. Po nadaniu numeru KSeF faktury nie da się anulować. Błędy poprawia się fakturą korygującą powiązaną z fakturą pierwotną.
Podsumowanie:
Uproszczenie systemu do jednego dokumentu ma swoją cenę: cała odpowiedzialność za poprawność faktury spoczywa dziś na sprzedawcy. To on wystawia korektę – niezależnie od tego, czy chodzi o błędną kwotę, czy zwykłą literówkę – a nabywca może jedynie zgłosić problem. W praktyce oznacza to, że najwięcej zyskuje ten, kto dba o dane jeszcze przed wysłaniem faktury i utrzymuje sprawny kontakt z kontrahentem. Im szybciej błąd trafi do sprzedawcy, tym szybciej powstanie korekta. Dobre narzędzie do fakturowania, które samo łączy się z KSeF, pozwala przejść przez ten proces bez zbędnych komplikacji.
