KSeF dla mikrofirm: koniec limitu 10 000 zł i start kar
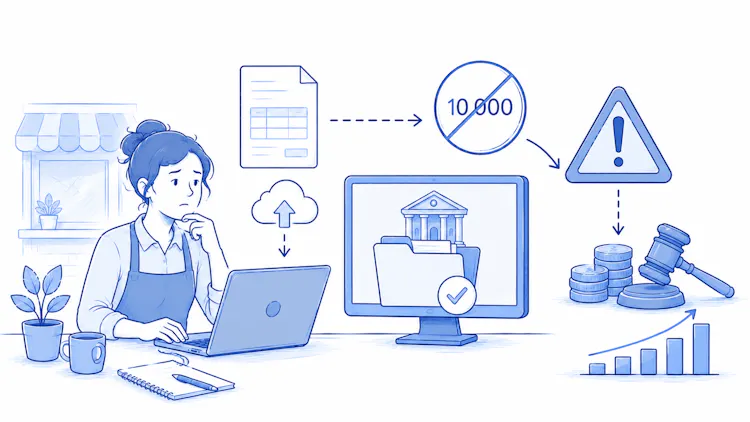
Limit 10 000 zł znika z końcem roku
Do 31 grudnia 2026 roku możesz wystawiać faktury poza KSeF — papierowo albo elektronicznie — jeśli ich łączna wartość brutto nie przekroczy w danym miesiącu 10 000 zł. To rozwiązanie przejściowe, które miało ułatwić najmniejszym firmom wejście do systemu.
Od 1 stycznia 2027 roku wyjątek przestaje obowiązywać. Obowiązek wystawiania faktur w KSeF obejmie wszystkich podatników z polskim NIP, którzy wystawiają faktury: jednoosobowe działalności, spółki, a także podatników zwolnionych z VAT. Kwota faktury nie ma już znaczenia. Pełne zestawienie dat znajdziesz w artykule KSeF od kiedy — aktualny harmonogram wdrożenia.
Odroczenie dotyczyło wyłącznie wystawiania. Odbieranie faktur przez KSeF jest obowiązkowe dla wszystkich już od 1 lutego 2026 roku — także dla firm, które wciąż korzystają z limitu.

Do limitu 10 000 zł wliczasz tylko te faktury, które obowiązkowo muszą trafić do KSeF. Nie liczysz faktur konsumenckich, faktur wystawionych przy użyciu kasy rejestrującej ani paragonów z NIP do 450 zł. Decyduje data wystawienia faktury, nie data sprzedaży.
Co, jeśli przekroczysz limit jeszcze w 2026 roku
Limit działa jednokierunkowo. Faktura, którą przekroczysz w danym miesiącu 10 000 zł, musi już powstać w KSeF — i wszystkie kolejne również. Nie ma powrotu do papieru w następnym miesiącu, nawet jeśli sprzedaż spadnie poniżej progu.

Kary: pierwotnie od 1 stycznia 2027, zapowiedziane odroczenie do końca 2027
Rok 2026 był okresem ochronnym — administracja skarbowa nie nakładała kar pieniężnych za faktury wystawione poza systemem. Zgodnie z obecnie obowiązującymi przepisami kary miały ruszyć 1 stycznia 2027 roku, jednak Ministerstwo Finansów zapowiedziało 16 września 2026 r. ich odroczenie do 31 grudnia 2027 r. Zmiana wymaga nowelizacji ustawy o VAT. Sam obowiązek wystawiania faktur w KSeF od 1 stycznia 2027 roku pozostaje. Szczegóły w artykule Kary za KSeF odroczone o kolejny rok – obowiązek zostaje.
Po zakończeniu okresu bez kar naczelnik urzędu skarbowego może w drodze decyzji nałożyć karę pieniężną:
do 100% kwoty podatku wykazanego na fakturze wystawionej poza KSeF,
do 18,7% kwoty należności ogółem, jeśli na fakturze nie ma wykazanego podatku.
Kara może dotyczyć nie tylko samego niewystawienia faktury w systemie. Obejmuje też nieprzesłanie faktury do KSeF w wymaganym terminie — na przykład po zakończeniu awarii — albo wystawienie dokumentu niezgodnie z udostępnionym wzorem w trybie offline.

To są progi maksymalne, nie stawki naliczane automatycznie. Urząd bierze pod uwagę okoliczności sprawy i skalę naruszenia. Przy większych transakcjach B2B kara może jednak sięgnąć równowartości całego VAT z faktury.
Jest jeszcze druga strona tego samego problemu. Faktura wystawiona poza KSeF przez podmiot, który ma obowiązek z niego korzystać, nie jest fakturą w rozumieniu przepisów o VAT. Twój kontrahent może więc mieć kłopot z odliczeniem podatku i z zaliczeniem wydatku do kosztów — a to zwykle kończy się wstrzymaniem płatności i prośbą o poprawny dokument.
Numer KSeF w przelewie między czynnymi podatnikami VAT
Trzecia zmiana z tej samej daty dotyczy płatności i bywa przeoczana, bo nie wygląda na obowiązek fakturowy.
Od 1 stycznia 2027 roku, jeśli jesteś czynnym podatnikiem VAT i płacisz za fakturę ustrukturyzowaną innemu czynnemu podatnikowi VAT, w tytule przelewu podajesz numer KSeF tej faktury. Przy jednej płatności za kilka faktur służy do tego identyfikator zbiorczy. Obowiązek obejmuje też przelewy w mechanizmie podzielonej płatności — tam numer KSeF stanie się elementem komunikatu przelewu.
Numer KSeF to nie jest Twój własny numer faktury w stylu FV/2027/01/01. To unikalny identyfikator, który system nadaje automatycznie po przyjęciu dokumentu.
Obowiązek nie obejmuje wszystkiego. Nie dotyczy płatności, przy których nie da się technicznie podać tytułu transferu — na przykład płatności kartą firmową czy przez część operatorów płatności internetowych. Nie dotyczy też płatności na rzecz podatników zwolnionych z VAT. Przed przelewem trzeba więc ustalić status kontrahenta na białej liście podatników VAT na dzień płatności.

Sprawdź jeszcze w 2026 roku dwie rzeczy: czy pole tytułu przelewu w Twojej bankowości pomieści pełny numer KSeF oraz kto w firmie będzie generował identyfikatory zbiorcze przy płatnościach za kilka faktur naraz. Usuń też z szablonów przelewów sam numer handlowy faktury jako jedyne oznaczenie.
Koniec faktur z kasy fiskalnej i paragonów z NIP do 450 zł
Ostatnia zmiana dotyczy sprzedaży detalicznej. Faktury przy użyciu kas rejestrujących można wystawiać wyłącznie do 31 grudnia 2026 roku. Od 1 stycznia 2027 roku kasa służy już tylko do paragonów.
Do tego samego dnia paragon z NIP nabywcy do 450 zł jest uznawany za fakturę uproszczoną. Później przestaje nią być — pozostaje wyłącznie potwierdzeniem sprzedaży i nie daje podstawy do odliczenia VAT. Jeśli klientem jest firma, musisz wystawić osobny dokument poza kasą i wysłać go do KSeF, nawet przy drobnej kwocie. Kasy online pozostają obowiązkowe w sprzedaży na rzecz konsumentów, z uwzględnieniem ustawowych zwolnień. Zmienia się natomiast to, że fakturowanie B2B całkowicie przenosi się do KSeF.

Szczegółowe przepisy wykonawcze dotyczące kas rejestrujących — w tym zmiany w raportach fiskalnych i zasadach wyrejestrowania kasy — są jeszcze na etapie prac legislacyjnych. Warto śledzić ich finalny kształt przed końcem roku.
Co zrobić przed styczniem
Cztery miesiące to sporo, ale przy okresie świątecznym i zamknięciu roku zostaje realnie mniej. Warto rozłożyć przygotowania na etapy:
Sprawdź uprawnienia i sposób uwierzytelnienia. Według obecnego rozporządzenia tokeny działają do 31 grudnia 2026 r., ale Ministerstwo Finansów zaproponowało ich pozostawienie także po tej dacie. Zmiana wymaga nowelizacji rozporządzenia, dlatego najbezpieczniej zawczasu pobrać bezpłatny certyfikat KSeF z Aplikacji Podatnika. Pomoże w tym poradnik jak założyć konto w KSeF krok po kroku.
Upewnij się, że Twój program do fakturowania wysyła faktury do KSeF automatycznie i obsługuje tryb offline na wypadek awarii.
Przetestuj pełny obieg na kilku prawdziwych fakturach jeszcze w 2026 roku, korzystając z limitu jako bufora bezpieczeństwa.
Jeśli używasz kasy fiskalnej, rozdziel procesy: paragony dla konsumentów zostają na kasie, faktury dla firm idą do KSeF.
Uporządkuj płatności — numer KSeF w tytule przelewu, weryfikacja statusu VAT kontrahenta, identyfikatory zbiorcze.
Ministerstwo Finansów udostępnia bezpłatne narzędzia: Aplikację Podatnika KSeF w wersji przeglądarkowej i aplikację mobilną. Nie musisz więc kupować oprogramowania, żeby spełnić obowiązek — ale przy większej liczbie faktur wygodniejszy będzie program, który wysyła dokumenty do systemu automatycznie.
Często zadawane pytania?
1. Czy od 1 stycznia 2027 roku KSeF obejmie także firmy zwolnione z VAT?
Tak. Obowiązek dotyczy wszystkich podatników z polskim NIP, którzy wystawiają faktury — zarówno czynnych podatników VAT, jak i zwolnionych. Limit 10 000 zł miesięcznie przestaje obowiązywać dla wszystkich.
2. Ile wynosi kara za wystawienie faktury poza KSeF?
Ustawa o VAT przewiduje karę do 100% kwoty podatku wykazanego na fakturze, a przy fakturze bez wykazanego podatku — do 18,7% kwoty należności ogółem. Według zapowiedzi MF kary mają być stosowane dopiero od 1 stycznia 2028 roku (nowelizacja w toku). Są to progi maksymalne, a wysokość kary zależy od okoliczności sprawy.
3. Czy numer KSeF trzeba podawać w każdym przelewie firmowym?
Nie. Obowiązek dotyczy płatności za faktury ustrukturyzowane między czynnymi podatnikami VAT, dokonywanych metodą, która pozwala wpisać tytuł transferu. Nie obejmuje płatności kartą ani operatorów płatności bez pola tytułu, a także płatności na rzecz podatników zwolnionych z VAT.
4. Czy paragon z NIP do 450 zł nadal będzie fakturą uproszczoną?
Tylko do 31 grudnia 2026 roku. Od 1 stycznia 2027 roku taki paragon jest wyłącznie potwierdzeniem sprzedaży i nie daje podstawy do odliczenia VAT. Dla nabywcy będącego firmą trzeba wystawić odrębną fakturę w KSeF.
Podsumowanie:
Wszystkie cztery zmiany wchodzą tego samego dnia — 1 stycznia 2027 roku. Znika limit 10 000 zł, więc KSeF obejmuje każdą firmę wystawiającą faktury, niezależnie od skali. Kary sięgające 100% VAT z faktury wystawionej poza systemem mają – według zapowiedzi MF – zostać odroczone do końca 2027 roku, ale obowiązek KSeF obejmuje każdą firmę. W przelewach między czynnymi podatnikami VAT trzeba podawać numer KSeF. Kasa fiskalna przestaje wystawiać faktury, a paragon z NIP do 450 zł traci status faktury uproszczonej. Dla najmniejszych firm oznacza to, że okres przejściowy nie był odroczeniem obowiązku, tylko czasem na przygotowanie. Ostatnie miesiące 2026 roku warto wykorzystać na spokojne przetestowanie obiegu faktur, zanim błąd zacznie kosztować. Firma, która wyśle pierwsze faktury do KSeF jeszcze w grudniu, w styczniu nie zauważy różnicy.
