Faktura dla JST: jak wystawić fakturę dla szkoły, przedszkola lub gminy

Dla kogo i dlaczego
Od 2017 roku VAT jednostek samorządu terytorialnego rozlicza centralnie gmina. Szkoła, przedszkole czy urząd nie są osobnym podatnikiem VAT — podatnikiem jest gmina, która je prowadzi. Dlatego na fakturze nie może znaleźć się NIP samej szkoły. Poprawna faktura ma po stronie odbiorcy dwie strony:
Nabywca (podatnik VAT) — gmina: nazwa, adres i NIP gminy
Odbiorca — konkretna jednostka, np. Szkoła Podstawowa nr 5: nazwa i adres, bez NIP
Kiedy używać tej opcji, a kiedy nie

Jak wystawić fakturę dla JST krok po kroku
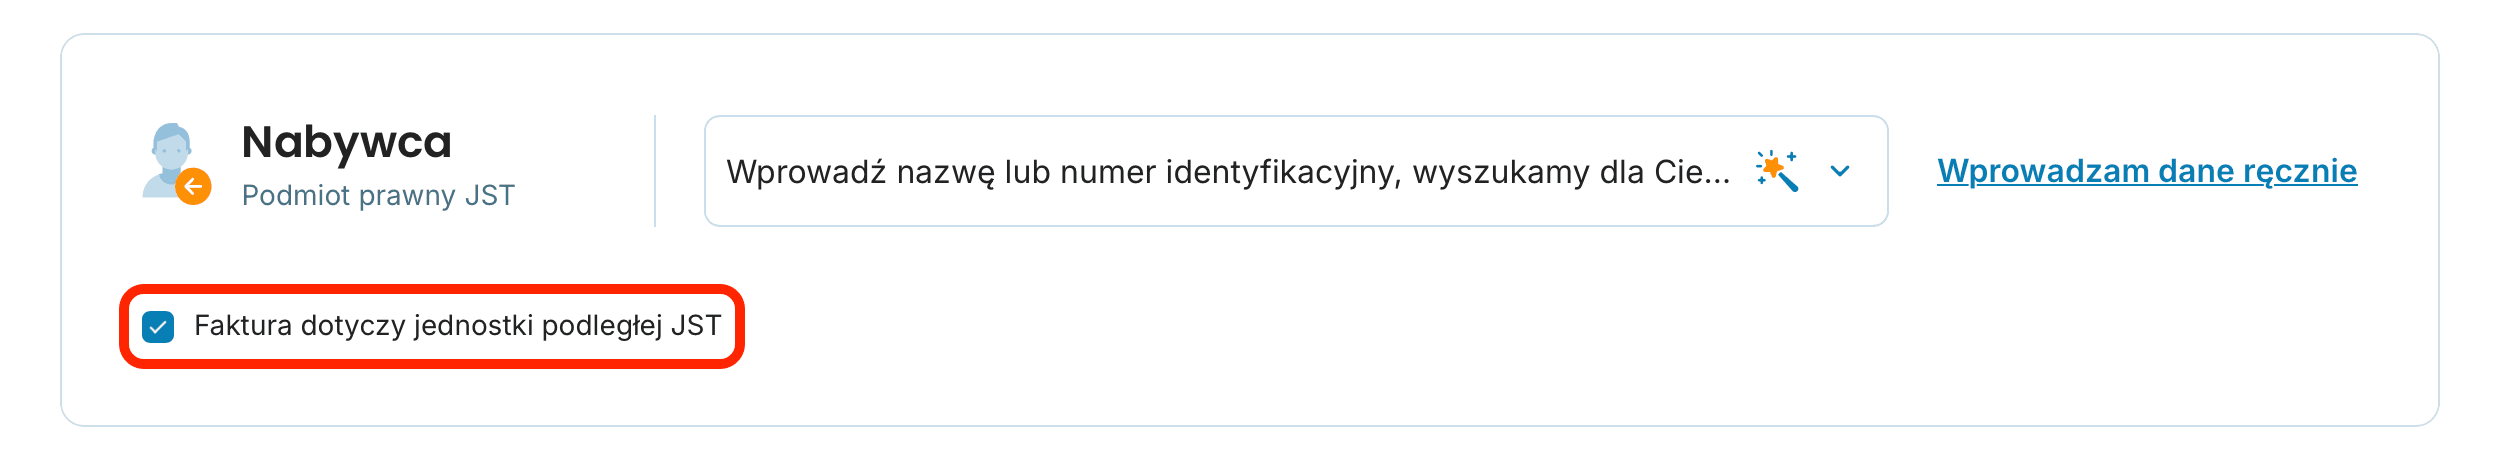
W zwykłej fakturze nabywca i odbiorca to ta sama osoba. Po zaznaczeniu pola poniżej rozdzielają się: nabywcą zostaje gmina (w aplikacji oznaczona jako „Podmiot prawny JST"), a odbiorcą — jednostka („Jednostka podległa JST").
W sekcji Nabywca, pod polem wyszukiwania nabywcy, zaznacz pole „Faktura dotyczy jednostki podległej JST".
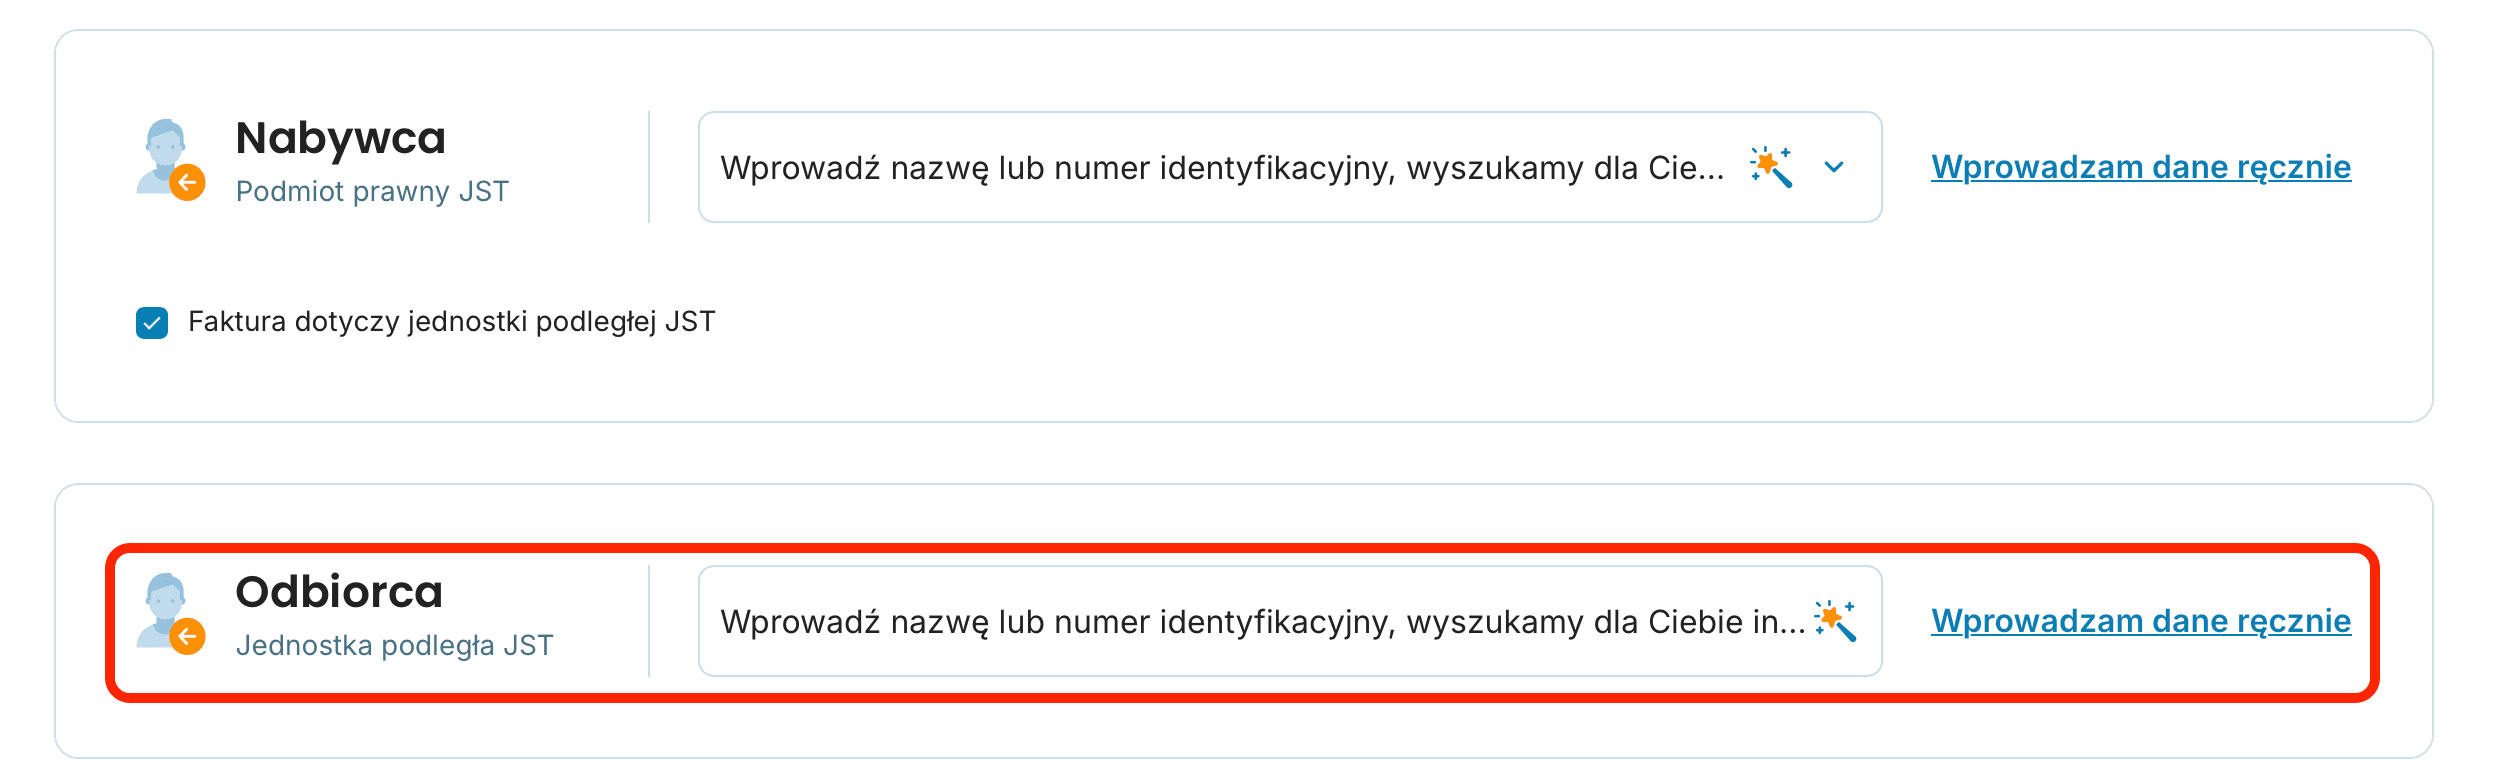
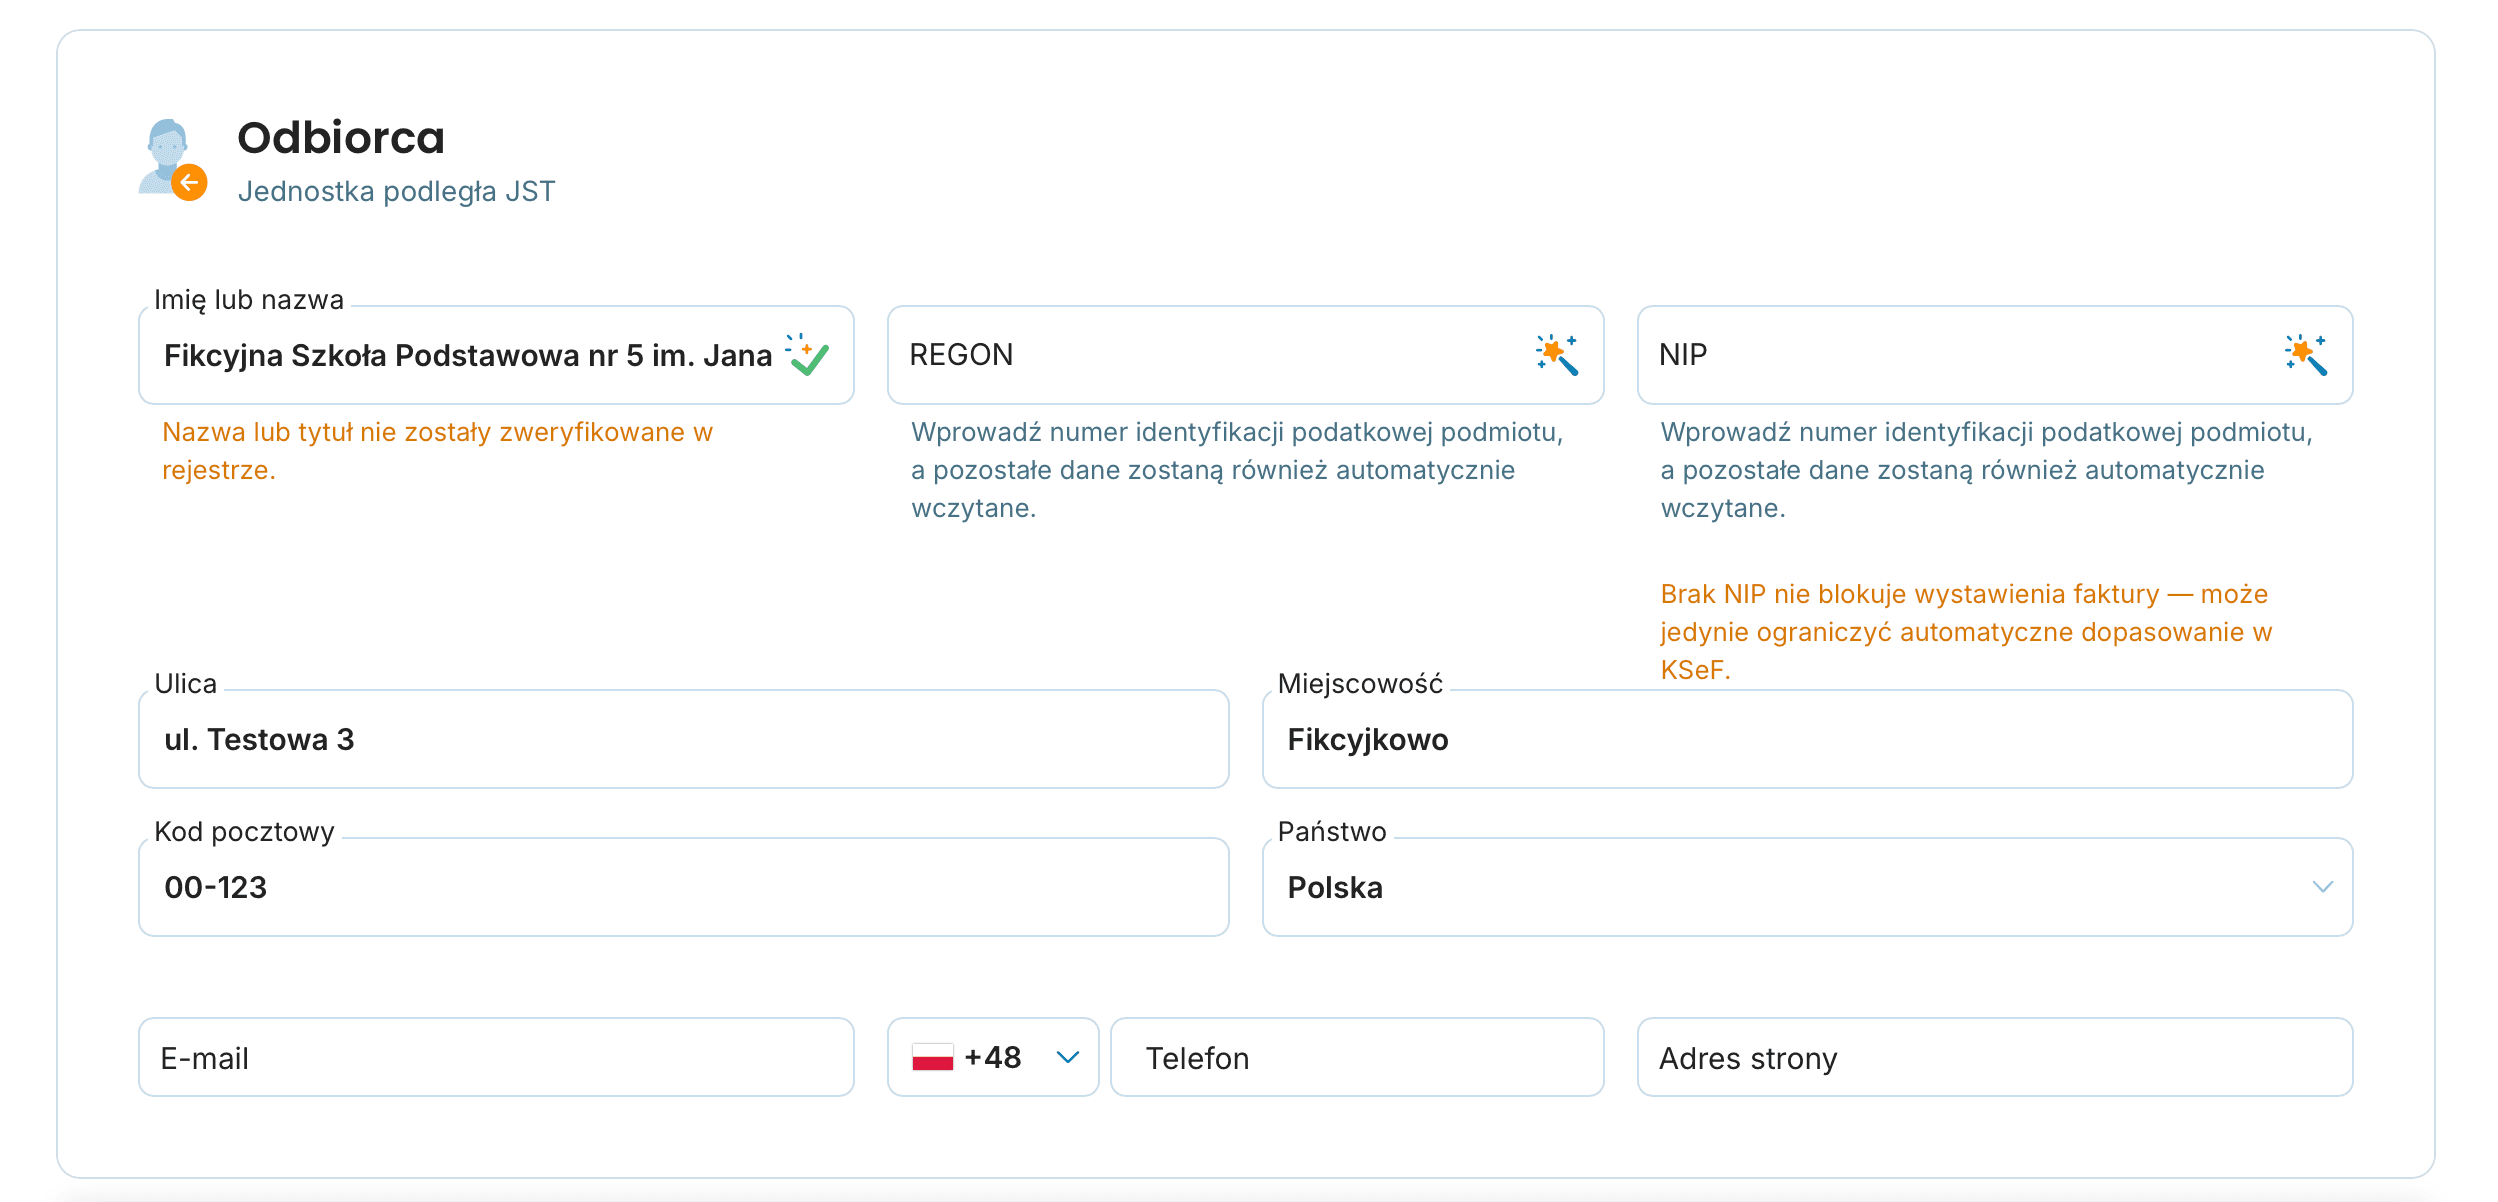
Pojawi się osobna sekcja Odbiorca z podtytułem „Jednostka podległa JST".
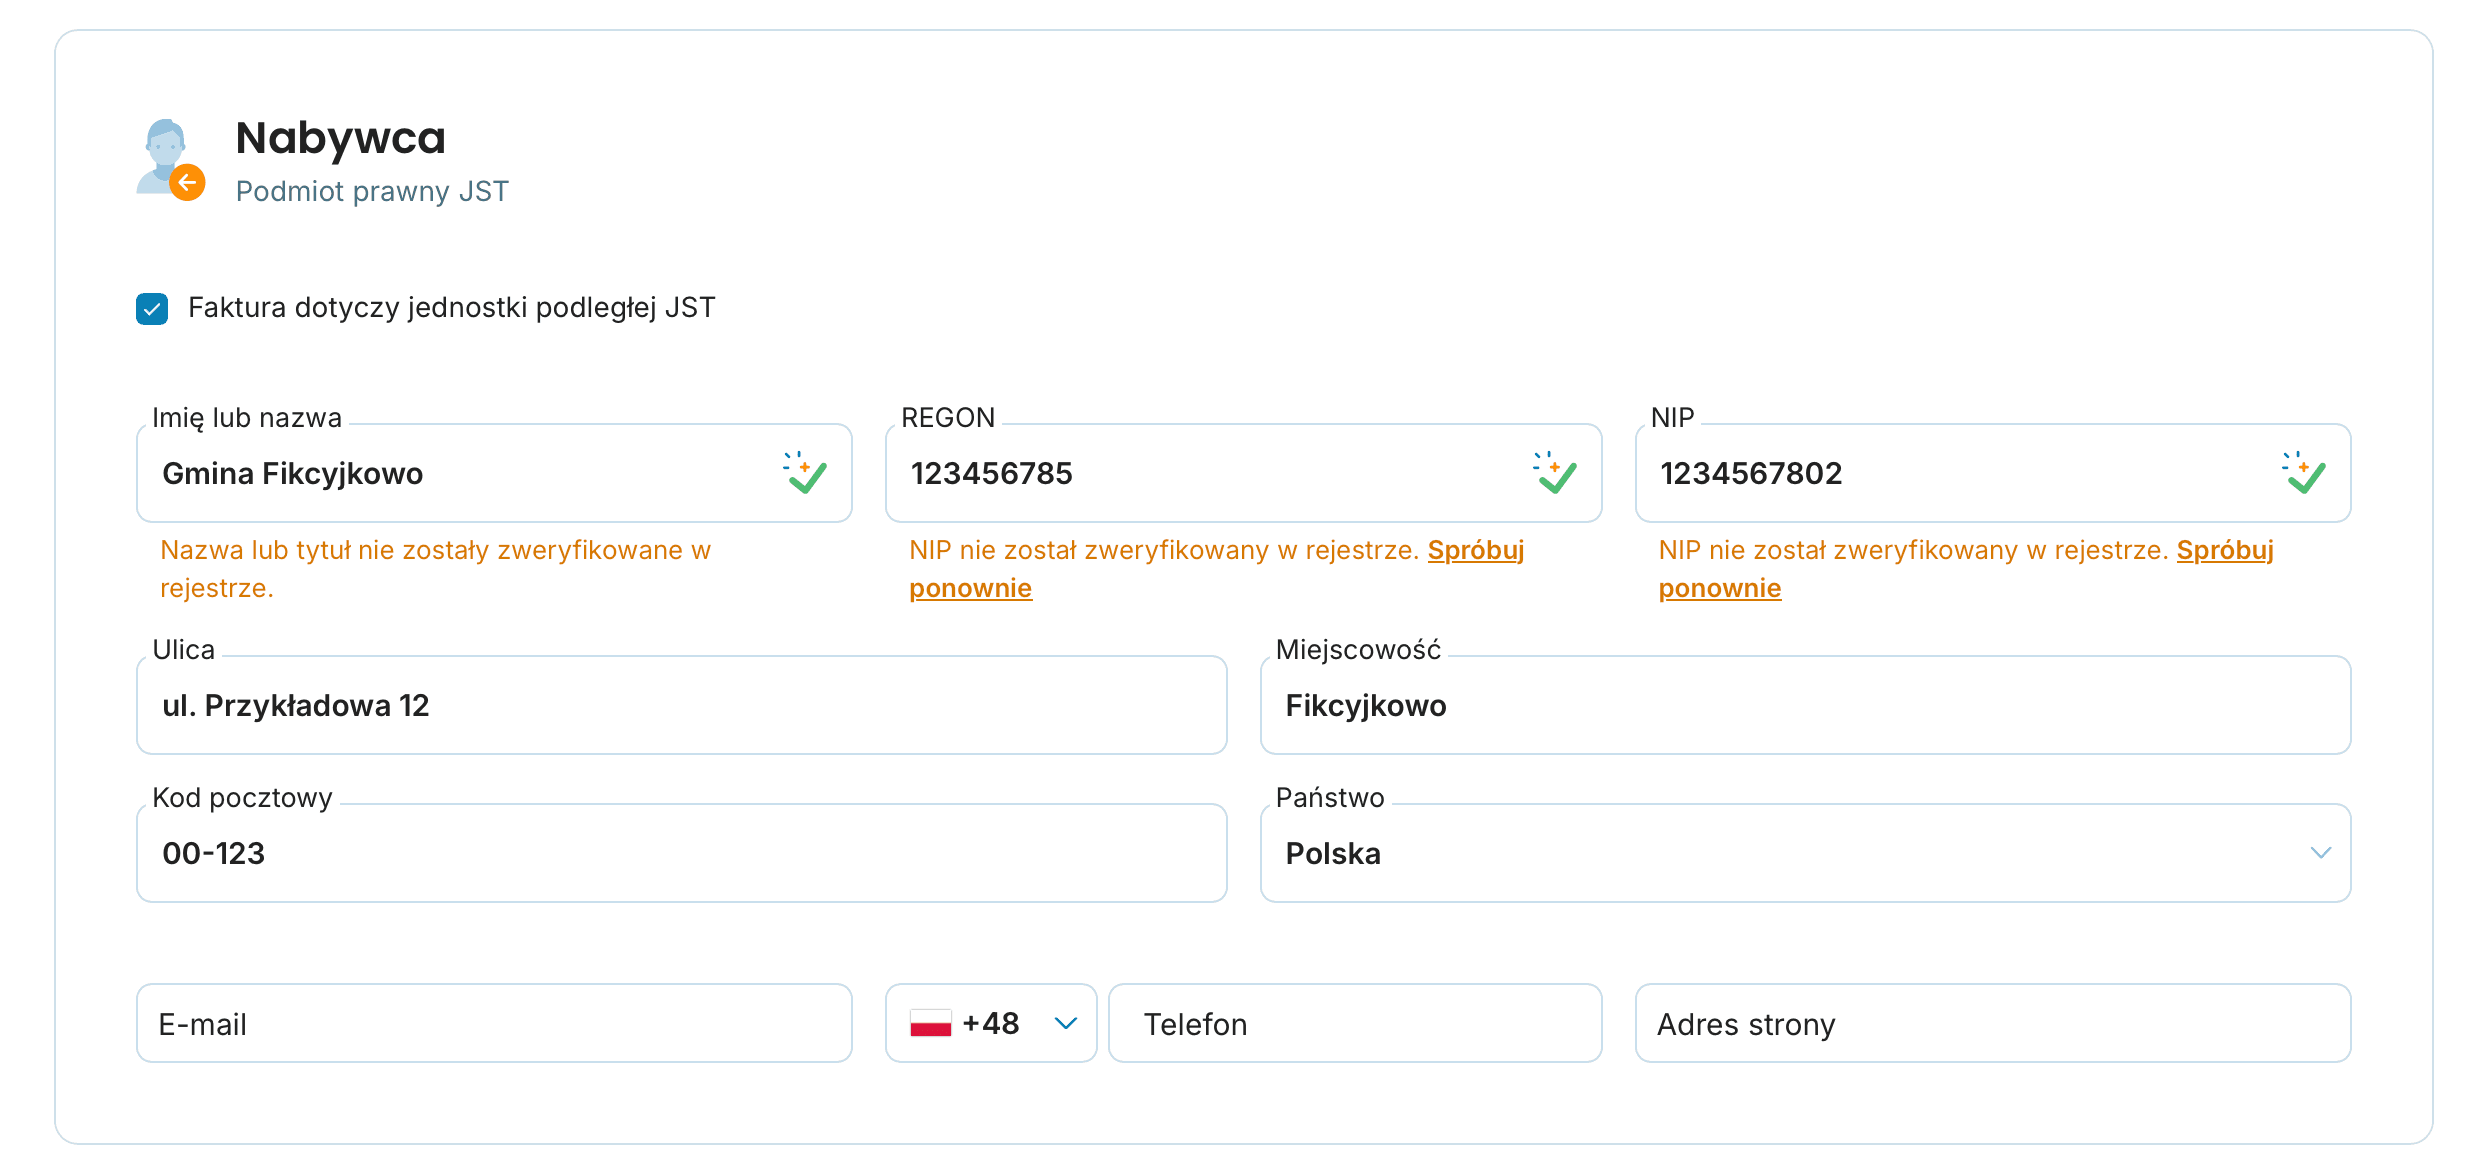
W sekcji Nabywca wpisz dane gminy: nazwę, adres i NIP gminy (NIP jest wymagany, tak samo jak przy zwykłym nabywcy).
W sekcji Odbiorca wpisz dane jednostki, np. Szkoła Podstawowa nr 5 — nazwę i adres. Pola NIP i REGON przy odbiorcy zostaw puste, nawet jeśli są dostępne — identyfikatory podatkowe należą do gminy jako nabywcy. Aplikacja zwróci uwagę na brak NIP u odbiorcy, ale nie zablokuje wystawienia faktury.
Sprawdź obie strony i wystaw fakturę.
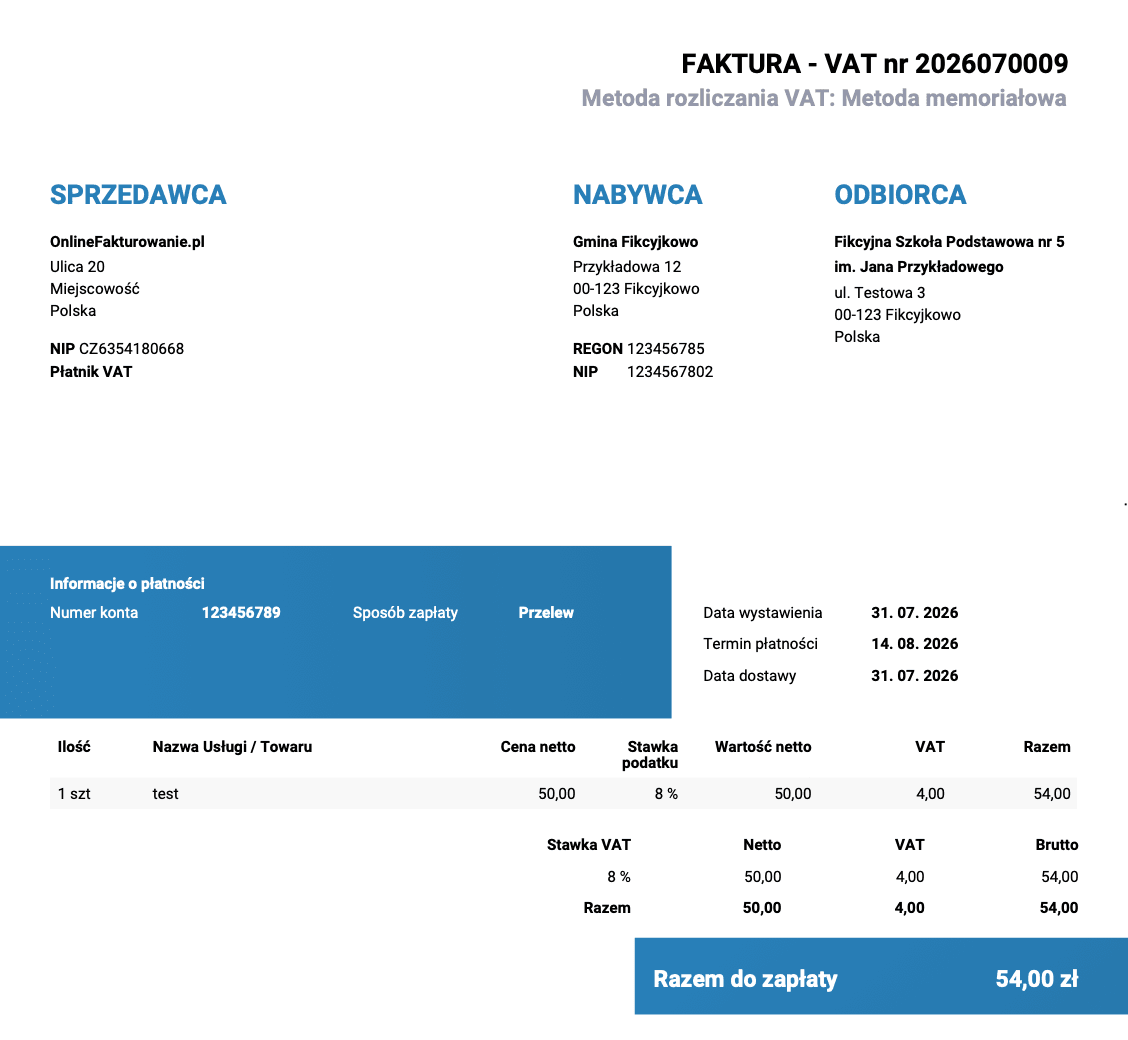
Jak wygląda gotowa faktura
Na PDF i wydruku obie strony są pokazane osobno — jako Nabywca i Odbiorca.
Co dzieje się w KSeF
Do KSeF dane mapują się automatycznie: gmina trafia jako nabywca, a jednostka jako odbiorca. Nie musisz nic dodatkowo ustawiać ani wypełniać żadnych technicznych pól.
Skąd wziąć NIP gminy?
Najłatwiej z zamówienia lub umowy, ze strony BIP gminy albo od księgowości jednostki. Jednostka zna NIP gminy, która ją prowadzi.
Czy to pole trzeba zaznaczać przy każdej fakturze?
Tak. Zaznaczasz je przy każdej fakturze, której odbiorcą jest jednostka podległa JST. Faktury dla zwykłych klientów zostają bez zmian.
Co jeśli nie wypełnię odbiorcy?
Odbiorcę trzeba wypełnić zawsze, gdy faktura dotyczy jednostki podległej JST. Bez niego faktura jest niekompletna: nie wiadomo, do której jednostki trafiła sprzedaż, a dane mogą nie przenieść się poprawnie do KSeF.
Czy szkoła może być nabywcą z własnym NIP?
Nie, jeśli jest jednostką budżetową gminy. Podatnikiem VAT jest wtedy gmina i to jej NIP wpisujesz jako nabywcę.
Czym różni się nabywca od odbiorcy?
Nabywca to podatnik VAT, który rozlicza zakup (gmina). Odbiorca to jednostka, która faktycznie korzysta z towaru lub usługi (np. szkoła).
