Faktura po terminie płatności: co zrobić, gdy klient nie zapłacił

Faktura jest po terminie płatności już pierwszego dnia po upływie daty płatności, jeśli pieniądze nie wpłynęły na konto. Od tego momentu dłużnik popada w opóźnienie, a wierzycielowi przysługują konkretne uprawnienia. Z reakcją nie warto zwlekać — im szybciej podejmie się działania, tym większa szansa na odzyskanie pieniędzy.
Od kiedy faktura jest po terminie
Decydująca jest data płatności na fakturze. Jeśli nie ustalono jej z klientem, odsetki przysługują po upływie 30 dni od dnia dostarczenia towaru lub wykonania usługi. W transakcjach handlowych między przedsiębiorcami termin płatności co do zasady nie powinien przekraczać 60 dni — dłuższy jest dopuszczalny tylko wyjątkowo, o ile nie jest rażąco nieuczciwy wobec wierzyciela. Gdy dłużnikiem jest podmiot publiczny, termin wynosi zwykle 30 dni.
Pierwszego dnia po terminie dłużnik popada w opóźnienie. Od tej chwili naliczają się odsetki za opóźnienie — niezależnie od tego, czy zapisano je na fakturze lub w umowie, i bez konieczności wcześniejszego wezwania.
Co przysługuje z mocy prawa
Gdy klient nie zapłaci w terminie, chodzi nie tylko o samą zaległą kwotę. Z mocy prawa przysługują:
Odsetki za opóźnienie w transakcjach handlowych — w relacjach B2B ich stawka to stopa referencyjna NBP powiększona o 10 punktów procentowych. Do wyliczenia stosuje się stopę obowiązującą 1 stycznia (dla opóźnień w pierwszym półroczu) albo 1 lipca (dla drugiego półrocza). Odsetki naliczają się od pierwszego dnia po terminie, automatycznie.
Rekompensata za koszty odzyskiwania należności — zryczałtowana kwota, która przysługuje przedsiębiorcy od każdej nieopłaconej w terminie faktury, bez wykazywania rzeczywistych kosztów. Jej wysokość zależy od wartości należności: 40, 70 lub 100 euro. Wobec konsumenta rekompensata nie przysługuje.
Stawki w 2026 roku (transakcje handlowe B2B):
Odsetki za opóźnienie w transakcjach handlowych:
• opóźnienie w I półroczu 2026: 14% rocznie (stopa referencyjna NBP 4% + 10 p.p.)
• opóźnienie w II półroczu 2026: 13,75% rocznie (stopa referencyjna NBP 3,75% + 10 p.p.).
Rekompensata za koszty odzyskiwania należności:
• 40 euro — należność do 5 000 zł
• 70 euro — należność powyżej 5 000 zł i poniżej 50 000 zł
• 100 euro — należność co najmniej 50 000 zł.
Równowartość w złotych przelicza się wg średniego kursu euro NBP z ostatniego dnia roboczego miesiąca poprzedzającego miesiąc wymagalności. Stawki NBP się zmieniają — przed użyciem zawsze sprawdź aktualną wartość.

Klient zalega z kwotą 10 000 zł. Faktura miała termin płatności 10 lutego 2026 r., a zapłacił dopiero 21 kwietnia 2026 r. — czyli 70 dni po terminie.
Opóźnienie powstało w I półroczu 2026, obowiązuje stawka 14%.
Odsetki: 10 000 × 0,14 × 70 / 365 = 268,49 zł.
Do tego rekompensata w wysokości równowartości 70 euro (należność mieści się w przedziale od 5 000 do 50 000 zł), przeliczana na złote wg kursu NBP.
Jak postępować krok po kroku
Weryfikacja faktury. Najpierw warto sprawdzić, czy faktura rzeczywiście dotarła i jest poprawna. Płatność bywa wstrzymana z powodu brakującego tytułu przelewu lub błędnego numeru konta.
Ponaglenie (wezwanie do zapłaty). Pierwsze bywa uprzejme — przypomnienie, że faktura jest po terminie. Gdy klient nie reaguje, wysyła się stanowcze wezwanie do zapłaty, w którym wskazuje się już odsetki i rekompensatę.
Pozew o zapłatę. Jeśli wezwania nie skutkują, można wystąpić do sądu — sąd może wydać nakaz zapłaty w postępowaniu upominawczym.
Z windykacją nie warto zwlekać: roszczenia związane z prowadzeniem działalności gospodarczej przedawniają się po 3 latach od dnia wymagalności, przy czym koniec terminu przypada zawsze na ostatni dzień roku kalendarzowego.

Jak obsłużyć fakturę po terminie w OnlineFakturowanie
W OnlineFakturowanie fakturę po terminie widać od razu — na liście faktur można je łatwo odfiltrować według statusu.
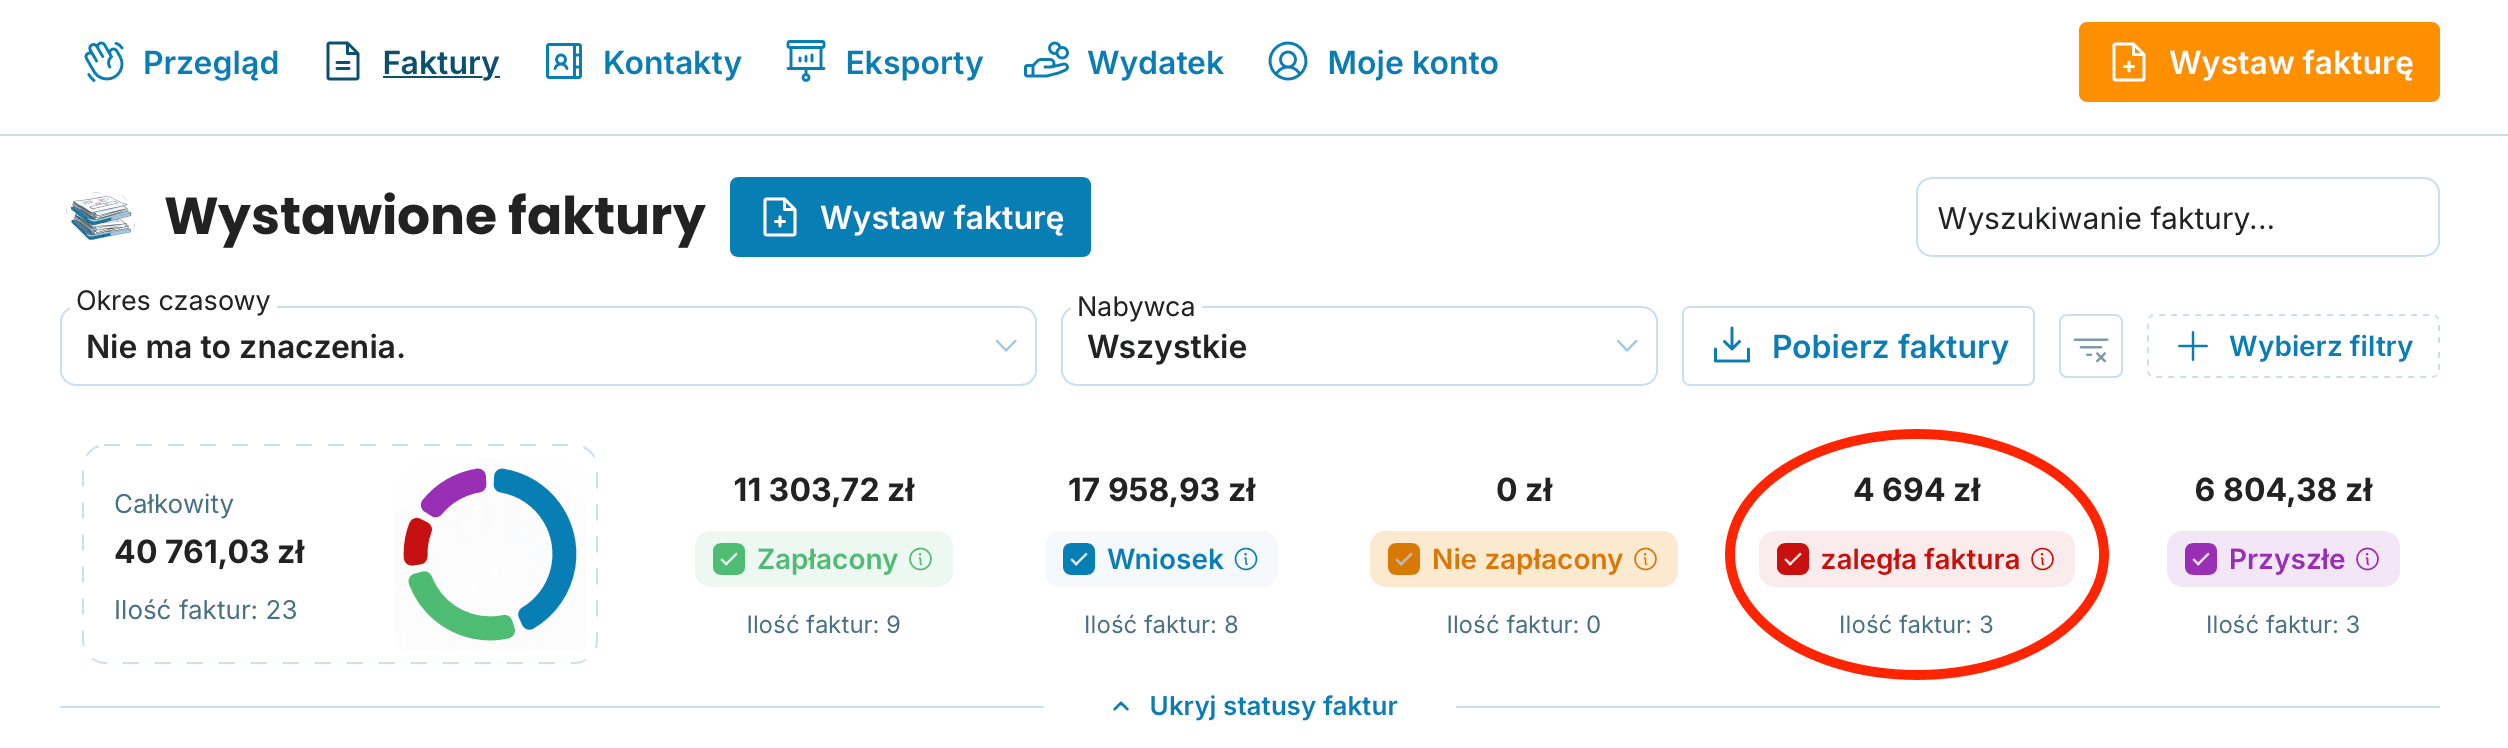
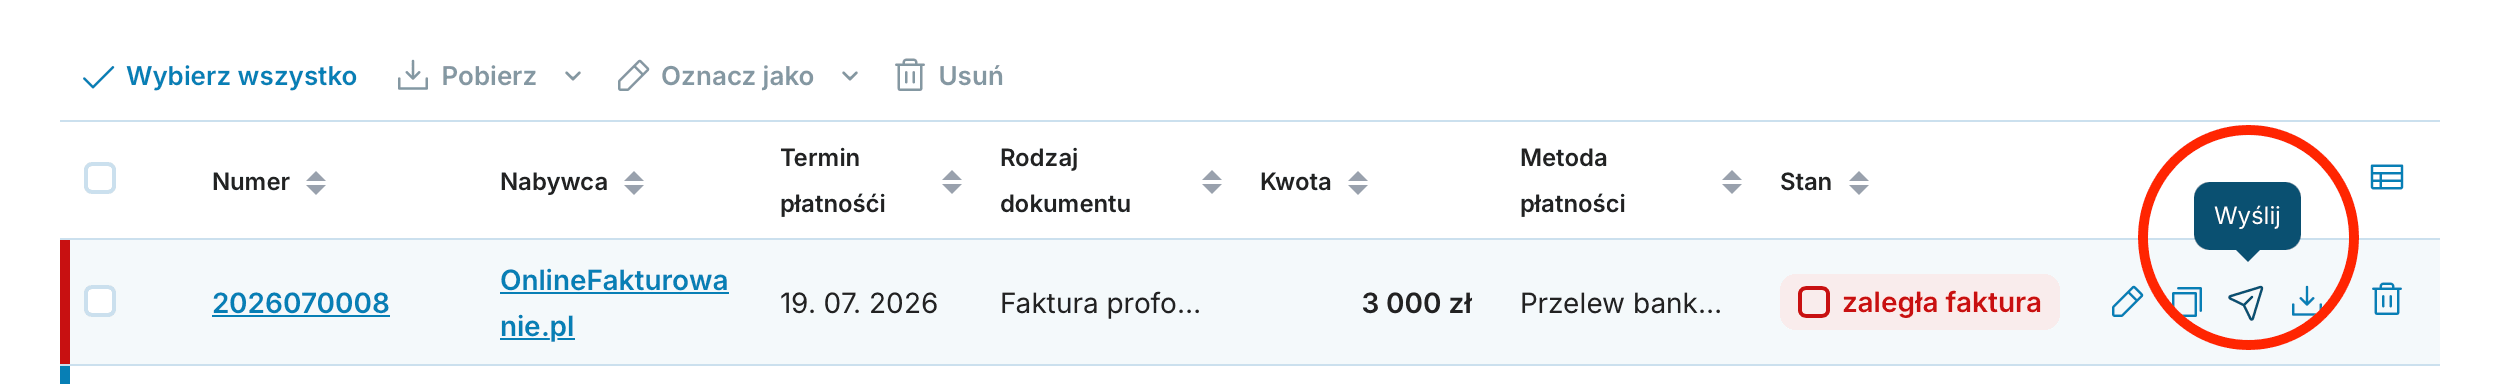
Gdy faktura ma status po terminie, ponaglenie można wysłać bezpośrednio z aplikacji. Dostępny jest gotowy szablon, który wystarczy uzupełnić i wysłać, więc treści ponaglenia nie trzeba pisać za każdym razem od nowa.
Jak to zrobić?
Przy danej fakturze kliknij ikonę wysyłki.
Otworzy się okno ponaglenia — uzupełnij odbiorcę i w razie potrzeby dowolnie zmień treść.
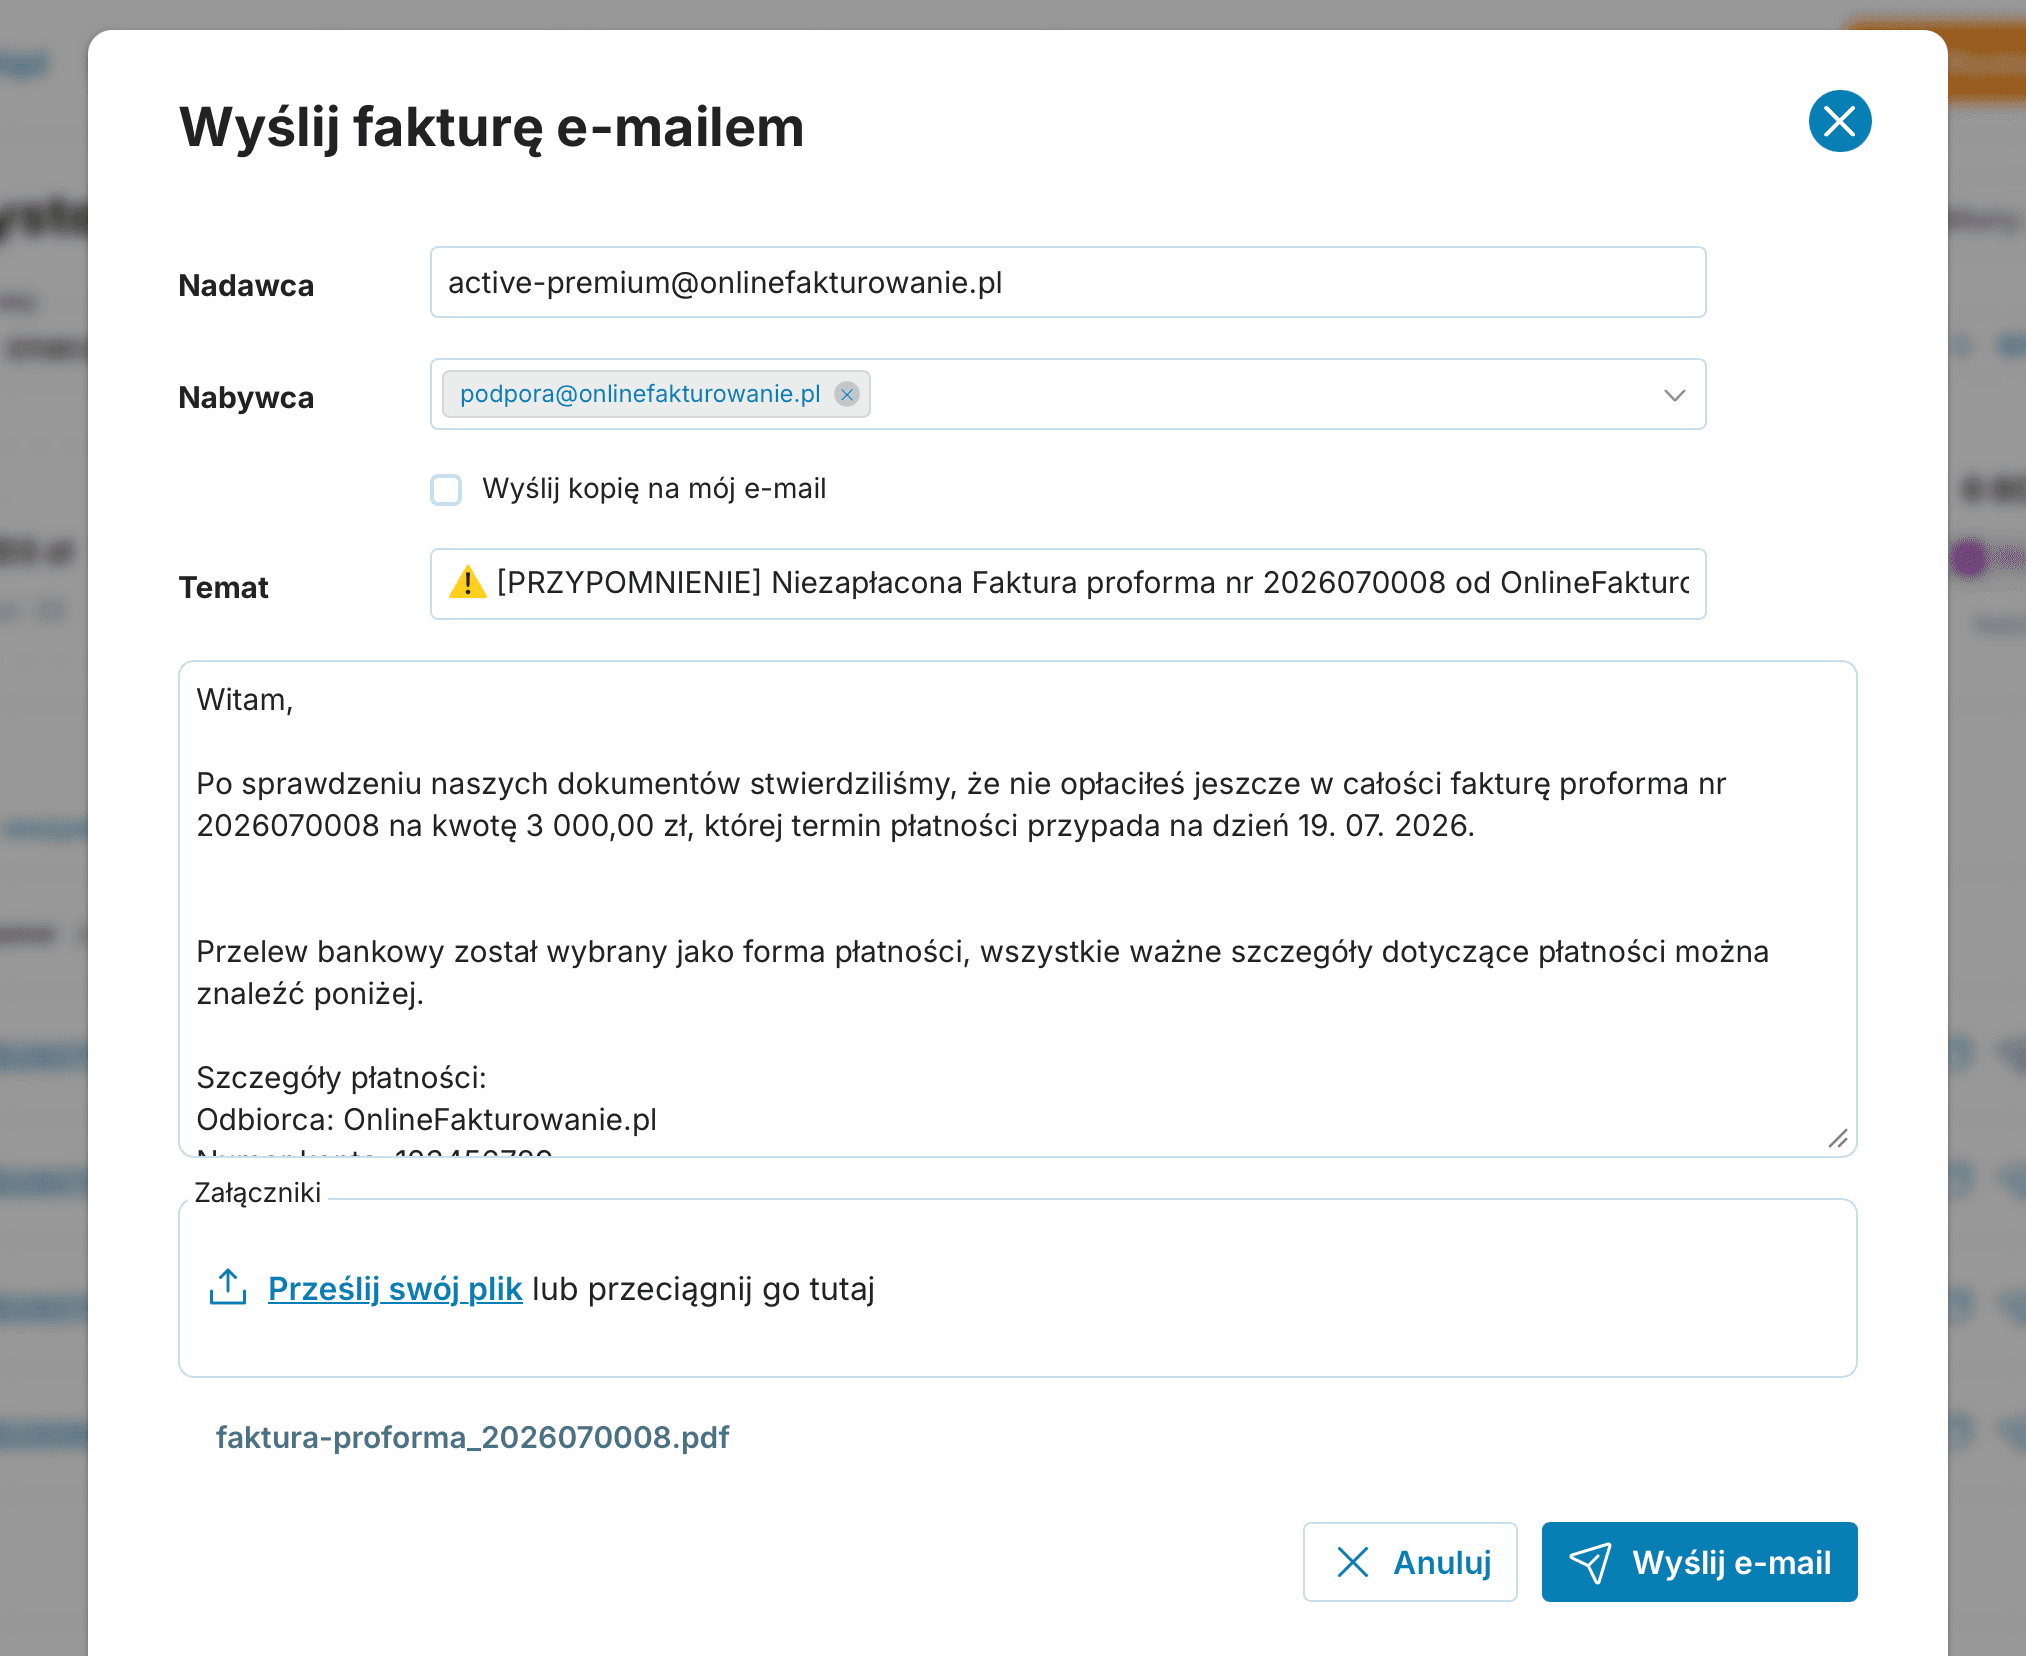
Wyślij ponaglenie przyciskiem Wyślij e-mail.
Zapobiegaj problemom, zanim się pojawią
Datę płatności na fakturze ustala się samodzielnie, zgodnie z tym, co uzgodniono z klientem. A gdy warunki opóźnienia mają być czarno na białym, warto już przy wystawianiu skorzystać z pola na uwagi — można w nim wpisać na przykład, że przy nieterminowej zapłacie nalicza się odsetki za opóźnienie lub karę umowną. Klient widzi to bezpośrednio na fakturze, warunki są udokumentowane od początku, a drugie ponaglenie nikogo nie zaskoczy.

Jak stworzyć własne szablony e-maili (w tym ponagleń)
Kiedy faktura jest oficjalnie po terminie?
Dzień po upływie daty płatności, jeśli kwota nie została uregulowana. Jeśli terminu nie ustalono, odsetki przysługują po upływie 30 dni od dostarczenia towaru lub wykonania usługi.
Czy odsetki muszą być zapisane na fakturze, żeby można było ich żądać?
Nie. Prawo do odsetek za opóźnienie w transakcjach handlowych powstaje automatycznie. Nie trzeba ich zapisywać na fakturze ani w umowie, ani wcześniej wzywać dłużnika.
Ile wynoszą odsetki za opóźnienie?
W transakcjach handlowych to stopa referencyjna NBP + 10 punktów procentowych. Dla opóźnień z I półrocza 2026 r. jest to 14% rocznie, a z II półrocza 2026 r. — 13,75% rocznie.
Czym jest rekompensata 40, 70 lub 100 euro?
Zryczałtowana rekompensata za koszty odzyskiwania należności. Przysługuje przedsiębiorcy automatycznie, od każdej nieopłaconej faktury, bez wykazywania kosztów. Wysokość zależy od wartości należności; wobec konsumenta nie przysługuje.
Do kiedy można dochodzić nieopłaconej faktury?
Roszczenia związane z działalnością gospodarczą przedawniają się po 3 latach od dnia wymagalności, a koniec terminu przypada na ostatni dzień roku kalendarzowego. Po przedawnieniu dłużnik może uchylić się od zapłaty.
Jak przelicza się rekompensatę na złote?
Według średniego kursu euro ogłoszonego przez NBP w ostatnim dniu roboczym miesiąca poprzedzającego miesiąc, w którym należność stała się wymagalna.
